ὁδὸς ἄνω κάτω μία καὶ ὡυτή — Ἡράκλειτος, B60
Νομοθετική Καταιγίδα · ΥΣ-5 · Τα δέντρα κρύβουν το δάσος

Τα δέντρα κρύβουν το δάσος

Στις 30 Σεπτεμβρίου 2026 το Υπουργείο Εθνικής Οικονομίας και Οικονομικών ανακοίνωσε «16 νέες παρεμβάσεις» για το ιδιωτικό χρέος και τους servicers.

Προθεσμίες απάντησης, ύστερα από χρόνια τυποποιημένων μηνυμάτων, επαναλαμβανόμενων τηλεφωνικών οχλήσεων και απορρίψεων προτάσεων για ιδιωτική πώληση του ακινήτου·

πλαφόν στην προκαταβολή·

ακυρότητα της εκτέλεσης κατά του συνεπούς οφειλέτη·

πρόστιμα έως 500.000 €, χαμηλά για εταιρείες που διαχειρίζονται δεκάδες δισεκατομμύρια, ενώ η Οδηγία 2021/2167 ζητά κυρώσεις «αποτελεσματικές, αναλογικές και αποτρεπτικές» και ενώ είναι γνωστές οι ενωσιακές επιταγές για το ύψος προστίμων έως 10% του παγκόσμιου κύκλου εργασιών σε περιπτώσεις παράβασης των κανόνων του ανταγωνισμού·

και οροφή στη διόγκωση της οφειλής, την οποία η πολιτεία άφηνε να σωρεύεται από την αρχή της κρίσης, αν και γνώριζε και μπορούσε να είχε παρέμβει χρησιμοποιώντας εργαλεία, όπως των ν. 2789/2000 και 3259/2004.

Τα δέντρα κρύβουν το δάσος.

Η εξαγγελία παρουσιάστηκε από τον Πρωθυπουργό Κυριάκο Μητσοτάκη και τον Υπουργό Εθνικής Οικονομίας και Οικονομικών Κυριάκο Πιερρακάκη ως παροχή, την ίδια ημέρα με τις 120 δόσεις και τα μέτρα για τα καύσιμα, σε μια χρονιά που οδηγεί στις εκλογές.

Ας τη διαβάσουμε, όχι για όσα υπόσχεται, αλλά για όσα ομολογεί και για όσα κρύβει.

Ο ίδιος ο Πρωθυπουργός χαρακτήρισε την έως τώρα απευθείας διαπραγμάτευση οφειλέτη και πιστωτή «ουσιαστικά μη δεσμευτική».

Το συγκριτικό σημείωμα του Υπουργείου γράφει, με δικά του λόγια, ότι ο Κώδικας Δεοντολογίας ήταν μη δεσμευτικός και «δεν ακολουθείτο στην πράξη από τους πιστωτές».

Ότι οι απαντήσεις καθυστερούσαν ενώ η οφειλή «συνέχιζε να επιβαρύνεται με πρόσθετη τοκοφορία».

Ότι ζητούνταν προκαταβολές έως και 50%. Ότι συνεπείς οφειλέτες βρέθηκαν αντιμέτωποι με καταγγελίες, διαταγές πληρωμής και κατασχέσεις.

Αυτό είναι το πρόβλημα της χώρας; Αυτή είναι η θεραπεία; Ασπιρίνες για τον καρκίνο;

Ό,τι εξαγγέλθηκε δεν είναι πρόγραμμα παροχών. Είναι, στο μεγαλύτερο μέρος του, κανόνες που ήδη ισχύουν, από το εθνικό ή το ενωσιακό δίκαιο, και αγνοούνται συστηματικά· τώρα παρουσιάζονται ως νέα μέτρα.

Είναι η επίσημη παραδοχή ότι, από την αρχή της κρίσης, το σύστημα λειτουργούσε, και λειτουργεί ακόμη, σε βάρος του οφειλέτη, με ένα κράτος που νομοθετεί διαρκώς υπέρ των πιστωτών και των αγοραστών των δανείων, με συνέπειες που η χώρα πληρώνει ακόμη.

Το κείμενο που ακολουθεί έχει μία θέση και τέσσερις αποδείξεις.

Η θέση: η νομοθετική καταιγίδα της δωδεκαετίας είναι η βασικότερη αιτία των ερειπίων, και τα 16 μέτρα είναι άλλη μια ενίσχυσή της.

Οι αποδείξεις:

  • τα μέτρα αφήνουν άθικτη τη δομή που παρήγαγε το πρόβλημα
  • ισοδυναμούν με ομολογία χωρίς επανόρθωση
  • αποσιωπούν τις επιπτώσεις που ήδη υπήρξαν
  • αγνοούν τις επιπτώσεις που έρχονται.

Ακολουθούν η αποδόμηση των 16 μέτρων ένα προς ένα, ο απολογισμός των ερειπίων και η ανάδειξη της ανάγκης για νομική και πολιτική δράση:

όχι διορθώσεις, αλλά συντακτική επανίδρυση.

Γιατί κριτική χωρίς εναλλακτική είναι απλώς ακόμη ένας θόρυβος, κι αυτή είναι ίσως η τελευταία ευκαιρία να ακουστεί κάτι διαφορετικό.

Η θέση: η νομοθετική καταιγίδα, βασικότερη αιτία των ερειπίων και θεμέλιο του Υπερσυστήματος των κρατικών ενισχύσεων

Η δημοκρατία μας ψηφίζει· το κράτος δικαίου μας υποχωρεί.

Το Σύνταγμα αφήνει σχεδόν τα πάντα στον νόμο: «όπως ο νόμος ορίζει». Εμπιστεύεται στον νομοθέτη την εξειδίκευσή του και του επιβάλλει να το τηρεί.

Αυτή η εμπιστοσύνη αποδείχτηκε «κερκόπορτα».

Στην πράξη, η Βουλή ψηφίζει ό,τι φέρνει η κυβέρνηση, με την κομματική πειθαρχία να καλύπτεται πίσω από το επιχείρημα της «σταθερότητας».

Μιας «σταθερότητας» που στο δίκαιο έφερε το αντίθετο: διαρκή αστάθεια.

Η εκτελεστική εξουσία παρέκαμψε το όριο του άρθρου 43 §2 του Συντάγματος, που επιτρέπει εξουσιοδοτήσεις μόνο για ειδικότερα θέματα ή θέματα τεχνικού ή λεπτομερειακού χαρακτήρα.

Μέσω της Βουλής παρέκαμψε Κώδικες, συνταγματικές επιταγές και παλαιότερους νόμους. Με αναρίθμητες τροπολογίες αντικατέστησε, τροποποίησε, κατάργησε και πρόσθεσε άρθρα και παραγράφους, και εξουσιοδότησε τους υπουργούς να ρυθμίζουν με ΥΑ, ΚΥΑ και ΠΔ, συχνά χωρίς ουσιαστική διαβούλευση, χωρίς ανάλυση συνεπειών και χωρίς τους κανόνες καλής νομοθέτησης που θεσπίζει ο ίδιος ο νόμος για το «επιτελικό κράτος» (ν. 4622/2019).

Και στη συνέχεια οι υπουργικές αποφάσεις υποκατέστησαν τον νόμο, και οι εγκύκλιοι τις υπουργικές αποφάσεις.

Δωδεκαετία νόμων, τροπολογιών και υπουργικών αποφάσεων. Μόνο από το 2019, σε όλο το φάσμα της νομοθεσίας: περίπου 780 νόμοι, 340 προεδρικά διατάγματα, 25.000 υπουργικές αποφάσεις, πάνω από 200.000 σελίδες (Λ. Ρακίντζης, SLpress). Τροπολογίες-φωτογραφίες, κάποτε 82 σε ένα βράδυ, παρά την απαγόρευση του άρθρου 74§5 του Συντάγματος. Μέσα σε αυτόν τον κατακλυσμό, η νομοθεσία για το ιδιωτικό χρέος κράτησε μία σταθερή κατεύθυνση: υπέρ του δανειστή. Στη συνέχεια παρουσιάζεται ένα μέρος μόνο αυτής της νομοθετικής καταιγίδας για τη διαχείριση των πιστωτικών ανοιγμάτων.

Αυτή η πολυνομία δεν είναι παρενέργεια της κρίσης. Είναι εργαλείο: με αυτό το κόστος της κρίσης μεταφέρθηκε στους ώμους της κοινωνίας και διαιωνίζεται. Ο μηχανισμός έχει πέντε κρίκους:

Δεν ισχυριζόμαστε ότι κάθε δείκτης έχει μία μόνο αιτία. Ισχυριζόμαστε ότι η καταιγίδα που στηρίζει το οικοδόμημα του Υπερσυστήματος είναι ο μηχανισμός που μετέτρεψε μια κρίση σε μόνιμη κατάσταση, και τον αγοραστή των δανείων σε μόνιμο κερδισμένο της.

Από τους Κώδικες στην καταιγίδα: η απαξίωση των θεμελίων

Οι μεγάλοι Κώδικες, ο Αστικός, ο Κώδικας Πολιτικής Δικονομίας και ο Κώδικας Διοικητικής Διαδικασίας, δεν γράφτηκαν ως απλοί νόμοι.

Γράφτηκαν ως σύστημα: φορείς εννοιών, αρχών και ισορροπιών, θεμέλιο κάθε ερμηνείας.

Δεν έχουν αυξημένη τυπική ισχύ· είναι κοινοί νόμοι. Λειτουργούσαν όμως ως άτυπος αυτοπεριορισμός του νομοθέτη και ως προϋπόθεση της ασφάλειας δικαίου. Το ίδιο το Σύνταγμα θεσμοθετεί την κωδικοποίηση (άρθρο 76 παρ. 6–7) και απαγορεύει τις άσχετες τροπολογίες (άρθρο 74 παρ. 5). Η προστασία αυτή μετρά ιδίως εκεί όπου διακυβεύονται η περιουσία, η ιδιωτική αυτονομία, η δικαστική προστασία (άρθρα 17, 20 και 25 Συντ.· ΕΔΔΑ, Zolotas κατά Ελλάδας (αρ. 2), 2013) και τα θεμελιώδη δικαιώματα εν γένει.

Μέχρι την κρίση αποτελούσαν σημείο αναφοράς για την κοινωνία, την οικονομία, τη χώρα. Δεν ήταν τέλειοι, αλλά ήταν φορείς εννοιών, αρχών και ισορροπιών, θεμέλιο κάθε ερμηνείας. Ο νομικός κόσμος εφάρμοζε αρχές· οι φοιτητές διδάσκονταν νομική μεθοδολογία και, στην ερώτηση αν ξέρουν την απάντηση, μπορούσαν να πουν «όχι, αλλά ξέρω πώς να τη βρω». Σήμερα αυτή η πυξίδα χάθηκε.

Οι νόμοι χρειάζονταν βέβαια ανανέωση, αλλά πάνω στις γενικές αρχές του δικαίου, στο Σύνταγμα και στις υπερνομοθετικές διατάξεις.

Η καταιγίδα είναι στο απόγειό της και τα κυβερνητικά μέτρα απειλούν να την εντείνουν.

Φτάνει και στο ποιος κρίνει: η ηγεσία της Δικαιοσύνης επιλέγεται από το Υπουργικό Συμβούλιο, προεδρεύει στα συμβούλια που αποφασίζουν τις σταδιοδρομίες των δικαστών και έχει λόγο στους κανονισμούς που ορίζουν συνθέσεις και χρεώσεις υποθέσεων· η Επιτροπή συνιστά επανειλημμένα, στις εκθέσεις της για το κράτος δικαίου, να συμμετέχει το δικαστικό σώμα στην επιλογή της.

Σήμερα βιώνουμε τη ζωή μας μέσα σε νομικά ερείπια. Ενέσκηψε το ιδιωτικό χρέος και το πλέγμα προστασίας της κοινωνίας των πολιτών έγινε «κουρελόχαρτο».

Οι Κώδικες έπαψαν να είναι γενικό πλαίσιο. Στη θέση τους απλώθηκε ένα πεδίο συνεχών εξαιρέσεων, σιωπηρών παρεκκλίσεων και ad hoc ρυθμίσεων υπέρ των πιστωτών του ιδιωτικού χρέους.

Στο πεδίο των μη εξυπηρετούμενων δανείων η φθορά έγινε μέθοδος. Ο νόμος έγινε κέλυφος· οι πραγματικοί κανόνες γράφονται σε υπουργικές αποφάσεις και εγκυκλίους, ή δεν γράφονται ποτέ. Οι προτεραιότητες των πιστωτών γίνονται διατάξεις· το υπερνομοθετικό πλαίσιο, το Σύνταγμα και το ενωσιακό δίκαιο, παραμερίζεται.

Οι «χειρουργικές» παρεμβάσεις συγκρότησαν ένα Υποσύστημα δικονομικών και ουσιαστικών κανόνων στην υπηρεσία του Υπερσυστήματος των κρατικών ενισχύσεων, των εγγυήσεων και των οικονομικών πλεονεκτημάτων όσων αγόρασαν και διαχειρίζονται τις πιστώσεις, εξυπηρετούμενες και μη.

Στο Υποσύστημα διακρίνονται όλα τα γνωρίσματα της καταιγίδας:

σωρευτικές ρυθμίσεις, συχνά με εφαρμογή σε εκκρεμείς υποθέσεις και σε υφιστάμενες συμβάσεις,

χωρίς ουσιαστική διαβούλευση,

χωρίς μελέτη ανάλυσης αντικτύπων,

με κυβερνητικές εξαγγελίες που προηγούνται της ψήφισης και την παρουσιάζουν ως τυπικότητα,

με «ερμηνείες» νόμων, ακόμη και αποφάσεων της Ολομέλειας του Αρείου Πάγου, από την εκτελεστική εξουσία (ΟλΑΠ 6/2026 και ν. 5313/2026),

με ομιχλώδεις και διφορούμενες διατυπώσεις,

με επιλεκτική αξιοποίηση της νομολογίας και

με συνειδητή αδιαφορία για τη συμβατότητά τους τόσο με τον κορμό του ιδιωτικού δικαίου όσο και με το ενωσιακό δίκαιο του καταναλωτή (Οδηγίες 93/13/ΕΟΚ, 2005/29/ΕΚ, 2008/48/ΕΚ, 2014/17/ΕΕ· ΔΕΕ C‑415/11 Aziz, C‑453/10 Pereňičová, C‑118/17 Dunai).

Η ανασφάλεια δικαίου, που αναπόφευκτα παράγεται, δεν είναι παράπλευρη απώλεια της ταχύτητας ή της πολυπλοκότητας.

Γίνεται εργαλείο που παράγει ένα επιθυμητό λειτουργικό αποτέλεσμα. Ο Walter Benjamin μιλούσε για τη «βία που διατηρεί το δίκαιο» (Zur Kritik der Gewalt, 1921)· εδώ η ίδια η νομοθέτηση γίνεται μέσο επιβολής:

Αποσυνδέει τη νομοθέτηση από τη δογματική της βάση (πρβλ. Luhmann, Legitimation durch Verfahren, 1969· Teubner, Constitutional Fragments, 2012).

Όταν οι Κώδικες μετατρέπονται σε κολλάζ εκτελεστικών ρυθμίσεων κάθε βδομάδα, όταν γίνονται πεδίο εξαιρέσεων, το δίκαιο χάνει τη συνοχή του και γίνεται εργαλείο δημιουργίας, αναδιάρθρωσης ή κατάλυσης αγορών αντί για εγγύηση δικαιωμάτων. Και αυτό συμβαίνει ακριβώς εκεί όπου το ενωσιακό δίκαιο, οι γενικές αρχές δικαίου, το υπερνομοθετικό ορίζουν θεμελιώδη δικαιώματα (ΔΕΕ C‑34/13 Kušionová, άρθρο 7 Χάρτη).

Η σύγκρουση με τον κορμό του δικαίου δεν είναι αβλεψία.

Είναι επιλογή, συνεπής με ένα αποτέλεσμα που πλέον φαίνεται: ένα προστατευτικό δίχτυ για την αγορά των απαιτήσεων. Το Υποσύστημα υπηρετεί το ευρύτερο Υπερσύστημα των κρατικών ενισχύσεων, των εγγυήσεων και των παράγωγων οικονομικών πλεονεκτημάτων.

Και τα δύο ανθίζουν και ευδοκιμούν μόνο μέσα σε νομοθετική αστάθεια και ερμηνευτική αβεβαιότητα.

Το πραγματικό ερώτημα, λοιπόν, είναι αν ο νομοθέτης αναγνωρίζει τους Κώδικες και τις γενικές αρχές του δικαίου ως θεμέλια του δικαίου και ως ανάχωμα απέναντι στη μεροληπτική, εργαλειακή νομοθέτηση.

Στο ιδιωτικό χρέος η απάντηση είναι αρνητική.

Αυτή η άρνηση συντηρεί την ανασφάλεια δικαίου και την κρίση εμπιστοσύνης των πολιτών στο κράτος. Και αποκαλύπτει τα ερείπια μιας επιλογής: να μην αξιοποιηθούν οι λύσεις που πρόσφερε το ευρωπαϊκό πλαίσιο για τα κόκκινα δάνεια (εταιρεία διαχείρισης στοιχείων, σχήμα προστασίας στοιχείων ενεργητικού, κατανομή βαρών), και να στηριχθεί αντί γι' αυτό ο τραπεζικός τομέας που τα συσσώρευσε.

Η δωδεκαετία, πράξη προς πράξη

Χρονολόγιο ορισμένων από τις πράξεις που έχουμε καταγράψει μέχρι σήμερα· ενδεικτικό, όχι εξαντλητικό. Θα συμπληρώνεται.

Καταγράψαμε 55 πράξεις από το 2000 έως το 2026: 27 για το καθεστώς προστασίας του οφειλέτη, 9 για τον ΚΠολΔ και την εκτέλεση, 9 για την αγορά δανείων και τους servicers, 10 για τις τράπεζες, το κράτος και τη φορολογία.

Χρονολόγιο · ενημερώνεταιΗ νομοθετική καταιγίδα, πράξη προς πράξη: όλες οι πράξεις ανά έτος και κατηγορία, με άρθρα, ΦΕΚ και σχόλιο για καθεμίαΆνοιγμα του χρονολογίου →
Α. Οι 8 παρεμβάσεις για τους οφειλέτες

Επτά από τις οκτώ υπάρχουν ήδη ή νομιμοποιούν την πρακτική· η μόνη νέα είναι μια υπουργική επέκταση.

Μέτρο (όπως ανακοινώθηκε) Πού εντάσσεται: τι ήδη ισχύει Συγκριτικό σχόλιο: διαπίστωση Χαρακτηρισμός Στο σχέδιο νόμου (διαβούλευση 7.10.2026)
1. Διμερής ρύθμιση: απάντηση σε 3 μήνες, ολοκλήρωση σε 6. «Αντικαθιστά τον Κώδικα Δεοντολογίας». Οδηγία 2014/17/ΕΕ (στεγαστικά, MCD) άρθ. 28§1, όπως τροποποιήθηκε από την Οδηγία (ΕΕ) 2021/2167: υποχρέωση πολιτικών εύλογης ανοχής πριν από την εκτέλεση, με κατάλογο μέτρων ρύθμισης (μεταφορά: ν. 4438/2016 άρθ. 27, όπως τροποποιήθηκε με τον ν. 5072/2023 άρθ. 36). Οδηγία (ΕΕ) 2023/2225 (καταναλωτική πίστη) άρθ. 35: η ίδια υποχρέωση (μεταφορά: ν. 5317/2026). Κώδικας Δεοντολογίας (ν. 4224/2013, ΕΠΑΘ 392/1/2021). Εξωδικαστικός (ν. 4738/2020). Η «νέα» διαδικασία είναι η εφαρμογή μιας ήδη δεσμευτικής ενωσιακής υποχρέωσης. Νέες είναι μόνο οι προθεσμίες, και αυτές νομιμοποιούν έως έξι μήνες αναμονής με τοκοφορία. Ο Κώδικας «αντικαθίσταται» αντί να εφαρμοστεί. Ήδη οφειλόταν (ΕΕ) Προσθήκη · Κατάργηση
Άρθρα 226–242 (νέο Μέρος ΓΑ΄ ν. 5072/2023)· το άρθρο 245 καταργεί τις παρ. 2–4 του άρθρου 1 ν. 4224/2013 (νομική βάση του Κώδικα Δεοντολογίας). Δεν ανακοινώθηκε: η ρύθμιση γίνεται εκτελεστός τίτλος κατά οφειλέτη και εγγυητών (63Ε)· ποια δάνεια υπάγονται το ορίζει απόφαση της ΤτΕ (63ΙΣΤ θ΄)· ισχύς τρεις μήνες μετά τη δημοσίευση.
2. Πρόταση ρύθμισης 3 μήνες πριν από τον πλειστηριασμό. «Κατάλληλη, βιώσιμη και τεκμηριωμένη».

ν. 5193/2025 άρθ. 182 (Α' 56/11.4.2025): ο πιστωτής οφείλει ήδη να δώσει γραπτή πρόταση ρύθμισης τουλάχιστον 3 μήνες πριν από τον πρώτο πλειστηριασμό (εξαιρούνται οι επαναληπτικοί πλειστηριασμοί και ο οφειλέτης που δεν έχει εγγραφεί ή απαντήσει στο σύστημα του πιστωτή).

MCD άρθ. 28§1 (όπως παραπάνω): η εύλογη ανοχή ασκείται πριν κινηθεί η εκτέλεση. Κώδικας Δεοντολογίας: διαδικασία επίλυσης καθυστερήσεων πριν από τα μέτρα είσπραξης.

Η «νέα» υποχρέωση ισχύει ήδη από τον Απρίλιο του 2025. Η ίδια κυβέρνηση την ψήφισε 18 μήνες νωρίτερα και τώρα την εξαγγέλλει ξανά.

Η ενωσιακή υποχρέωση βάζει την ανοχή στην αρχή της εκτέλεσης· το μέτρο τη μεταθέτει στο τέλος της. Δεν δηλώνεται κύρωση, ούτε ακυρότητα του πλειστηριασμού αν δεν υποβληθεί πρόταση.

Ήδη ισχύει (εθνικό) Τροποποίηση
Άρθρο 225 (άρθρο 182 ν. 5193/2025). Για τους πιστωτές χωρίς σύστημα πληροφόρησης, η υποχρέωση πληρούται πλέον με τη διμερή ρύθμιση αντί για τη διαδικασία της παρ. 1 του άρθρου 27 ν. 4438/2016. Οι εξαιρέσεις μένουν· καμία συνέπεια αν δεν υποβληθεί πρόταση.
3. Τεκμηριωμένες προτάσεις, εναλλακτικές λύσεις, αιτιολογημένη απόρριψη. Μεσολάβηση μέσω Ελληνικού Χρηματοοικονομικού Μεσολαβητή. MCD άρθ. 28§1 όπως τροποποιήθηκε: τα μέτρα ανοχής λαμβάνουν υπόψη τις περιστάσεις του καταναλωτή. Κώδικας Δεοντολογίας: αξιολόγηση στοιχείων, πρόταση κατάλληλων λύσεων, ενημέρωση για τους λόγους απόρριψης. Ο Ελληνικός Χρηματοοικονομικός Μεσολαβητής λειτουργεί ήδη. Υπάρχουσες υποχρεώσεις ξαναγράφονται ως νέες. Λείπει το κρίσιμο: δικαστικός έλεγχος της «βιωσιμότητας» και της αιτιολογίας. Η διαμεσολάβηση δεν δεσμεύει τον πιστωτή. Ήδη οφειλόταν (ΕΕ) Προσθήκη
Άρθρα 229 (63Γ παρ. 4) και 241 (63ΙΕ). Οι δύο εναλλακτικές προτάσεις υποβάλλονται μόνο «εάν υπάρχει η δυνατότητα»· η ΤτΕ δεν κρίνει ατομικές διαφορές· ο Μεσολαβητής μόνο διαμεσολαβεί.
4. Πλαφόν 15% στην προκαταβολή. «Τέλος στις απαιτήσεις για 30%, 40% ή 50%». Καμία αντίστοιχη ενωσιακή διάταξη. Εξωδικαστικός μηχανισμός: ήδη πλαφόν 10%. Η διμερής οδός, όπου αποφασίζει ο πιστωτής, παίρνει υψηλότερο πήχη από τον Εξωδικαστικό. Το 15% υπολογίζεται επί της ήδη διογκωμένης οφειλής. Αυτό που η ίδια η ανακοίνωση ομολογεί ως κατάχρηση γίνεται νόμιμο έως το 15%. Νομιμοποίηση πρακτικής Προσθήκη
Άρθρο 229 (63Γ παρ. 4): προκαταβολή «έως 15% επί του κεφαλαίου». Η μείωση ή εξαίρεση είναι δυνητική για τον δανειστή.
5. Προστασία του συνεπούς οφειλέτη. Αυτοδίκαιη ακυρότητα, πίστωση 5 δόσεων, παράταση 5 μηνών, πρόστιμο €50.000–500.000. ΑΚ 288 και 281: η εκτέλεση κατά οφειλέτη που τηρεί ρύθμιση είναι ήδη αντισυμβατική και καταχρηστική. ΚΠολΔ 933: ανακοπή. Οδηγία 2021/2167 και ν. 5072/2023: κυρώσεις για servicers. Η απαγόρευση δεν είναι νέα· νέα είναι η κύρωση. Η «αυτοδίκαιη ακυρότητα», χωρίς ρητή εξαίρεση από τις προθεσμίες του ΚΠολΔ 934, θα εγκλωβιστεί δικονομικά. Τα πρόστιμα πάνε στο Δημόσιο, όχι στον ζημιωθέντα. Καμία πρόβλεψη για όσους έχουν ήδη εκτελεστεί. Ήδη ισχύει (εθνικό) Προσθήκη
Άρθρο 222 (37Γ). Αυτοδίκαιη ακυρότητα και αναστολή χωρίς δικονομικό μηχανισμό και χωρίς εξαίρεση από τις προθεσμίες του ΚΠολΔ 934. Το πρόστιμο το επιβάλλει όργανο της Γενικής Γραμματείας του Υπουργείου, όχι η ΤτΕ.
6. Δικαίωμα πλήρους εικόνας της οφειλής σε 45 ημέρες, αλλιώς αναστολή τοκοφορίας. Οδηγία (ΕΕ) 2021/2167 (ν. 5072/2023): ενημέρωση του οφειλέτη μετά τη μεταβίβαση και κατόπιν αιτήματος, με ανάλυση σε κεφάλαιο, τόκους, χρεώσεις. ΓΚΠΔ άρθ. 15: δικαίωμα πρόσβασης. Οδηγία 2008/48/ΕΚ (ΚΥΑ Ζ1-699/2010): υποχρεώσεις πληροφόρησης στην καταναλωτική πίστη. Το δικαίωμα υπάρχει· νέα είναι η προθεσμία και η συνέπεια. Λείπει το στοιχείο που μετράει: το τίμημα κτήσης της απαίτησης. Ο οφειλέτης μαθαίνει τη σύνθεση του χρέους του, όχι την οικονομία της μεταβίβασής του. Ήδη οφειλόταν (ΕΕ) Προσθήκη
Άρθρο 220 (37Α). Δεσμεύει μόνο τους διαχειριστές πιστώσεων. Τα έγγραφα της μεταβίβασης και το τίμημα δεν περιλαμβάνονται. Η τοκοφορία επανεκκινεί με επιστολή που υπογράφουν πιστωτής και οφειλέτης.
7. Ανώτατο όριο στη διόγκωση της οφειλής (τριπλάσιο του κεφαλαίου) για δάνεια σε καθυστέρηση 90+ ημερών. ν. 2789/2000 άρθ. 30 και ν. 3259/2004 άρθ. 39: ήδη ισχύοντες νόμοι, αλλά μεταβατικοί: καλύπτουν μόνο οφειλές ληξιπρόθεσμες έως το 2000 και το 2004 αντίστοιχα και εξαιρούν τις μεγάλες οφειλές. Η «επαναφορά» ομολογεί ότι η κρίση του 2010 βρήκε την προστασία εξαντλημένη. Η πιο ουσιαστική διάταξη, αλλά επαναφορά υπάρχοντος νόμου. Το χρονικό πεδίο είναι ασαφές (σώμα ανακοίνωσης: όλα τα δάνεια· συμπέρασμα: «παλαιές οφειλές»). Καμία πρόβλεψη για όσα καταβλήθηκαν ή εκτελέστηκαν πάνω από το όριο. Ήδη ισχύει (εθνικό) Επέκταση
Άρθρο 221 (37Β): το άρθρο 39 ν. 3259/2004 ισχύει για κάθε απαίτηση, πέραν των ορίων της παρ. 4. Πεδίο: οφειλές σε καθυστέρηση 90 ημερών και άνω, χωρίς χρονικό όριο (άρθρο 221 παρ. 2). «Ποσά που έχουν ήδη καταβληθεί δεν αναζητούνται και δεν επιστρέφονται» (παρ. 5). Νέοι τόκοι με διαταγή πληρωμής ή αγωγή (παρ. 11).
8. Επέκταση της προστασίας ευαλώτων σε γονείς και φροντιστές τέκνων με αναπηρία 67%+. ΥΑ 106723 ΕΞ 2024 (ΦΕΚ Β΄ 4337/2024): ευάλωτοι οφειλέτες ΑμΕΑ στον Εξωδικαστικό. Σύμβαση ΟΗΕ για τα δικαιώματα των ατόμων με αναπηρία (ν. 4074/2012). Δίκαιο και αναγκαίο, αλλά υπουργική τροποποίηση, όχι νομοθετική τομή. Λειτουργεί στην ανακοίνωση ως δείγμα ευαισθησίας. Νέο, εκτός πυρήνα Απουσία
Δεν εντοπίζεται διάταξη στο σχέδιο νόμου.

Β. Οι 8 παρεμβάσεις για τους servicers

Οι περισσότερες είναι δημοσιότητα σωρευτικών στοιχείων ή αναφορά σε επόπτες· δύο ενισχύουν τη θέση του servicer και της εκτελεστικής εξουσίας, όχι του οφειλέτη.

Μέτρο (όπως ανακοινώθηκε) Πού εντάσσεται: τι ήδη ισχύει Συγκριτικό σχόλιο: διαπίστωση Χαρακτηρισμός Στο σχέδιο νόμου (διαβούλευση 7.10.2026)
1. Δημοσιοποίηση οικονομικών στοιχείων και εταιρικής διακυβέρνησης. ν. 4548/2018: δημοσίευση οικονομικών καταστάσεων κάθε ΑΕ στο ΓΕΜΗ. ν. 5072/2023 και ΠΕΕ 244/4/25.7.2025: απαιτήσεις διακυβέρνησης και εποπτικής αναφοράς. Τα οικονομικά στοιχεία είναι ήδη δημόσια. Το κενό είναι αλλού: οι REOCO και τα SPV, όπου βρίσκονται τα ακίνητα και οι ζημίες (π.χ. REOCO Cosmos: ζημίες που διαγράφονται έναντι δανείου του SPV). Ήδη ισχύει (εθνικό) Προσθήκη
Άρθρα 212 (10Α) και 223 (39 παρ. 2 η΄). Περιεχόμενο, μέσο και συχνότητα με απόφαση της ΤτΕ, χωρίς προθεσμία.
2. Δημοσιοποίηση χαρτοφυλακίων και αποτελεσμάτων διαχείρισης. ν. 5072/2023: εποπτική αναφορά στην ΤτΕ, όχι δημόσια. Νέο ως δημοσιότητα, αλλά αν είναι σωρευτικά μεγέθη δεν αποκαλύπτει τίποτα. Λείπουν το τίμημα κτήσης ανά χαρτοφυλάκιο, οι πραγματικοί δικαιούχοι των αγοραστών, η ύπαρξη κρατικής εγγύησης. Νέο, εκτός πυρήνα Προσθήκη
Άρθρο 212 (10Α). Χωρίς τίμημα κτήσης, πραγματικούς δικαιούχους των αγοραστών ή αναφορά σε κρατική εγγύηση.
3. Δημοσιοποίηση παραπόνων δανειοληπτών και του χειρισμού τους. Οδηγία (ΕΕ) 2021/2167 και ν. 5072/2023: υποχρεωτική διαδικασία χειρισμού παραπόνων. Ελληνικός Χρηματοοικονομικός Μεσολαβητής. Η υποχρέωση χειρισμού υπάρχει· νέα είναι μόνο η δημοσίευση στατιστικών. Ο αριθμός των παραπόνων δεν αποκαθιστά κανένα παράπονο. Ήδη οφειλόταν (ΕΕ) Προσθήκη
Άρθρα 212 (10Α) και 241 (63ΙΕ). Η τριμηνιαία έκθεση του Μεσολαβητή πηγαίνει στην ΤτΕ, όχι στο κοινό.
4. Ετήσιο στρατηγικό σχέδιο προς την ΤτΕ (εισπράξεις, στρατηγική ανά κατηγορία, κόστος, κίνδυνοι, δείκτες). Για τις τράπεζες: στρατηγική και επιχειρησιακό σχέδιο ΜΕΑ προς τον επόπτη ήδη από την Καθοδήγηση της ΕΚΤ για τα ΜΕΑ (2017) και τις Κατευθυντήριες Γραμμές EBA/GL/2018/06. ΠΕΕ 244/4/2025: παρακολούθηση αποτελεσματικότητας των servicers. Μεταφέρεται στους servicers ένα εργαλείο που οι τράπεζες έχουν εδώ και χρόνια. Το σχέδιο πηγαίνει στην ΤτΕ, όχι στο κοινό. Μετράει απόδοση εισπράξεων, όχι βιωσιμότητα του οφειλέτη. Νέο, εκτός πυρήνα Προσθήκη
Άρθρα 213 (10Β) και 223 (θ΄, ι΄). Προστίθεται πολιτική αποδοχών κατά τα άρθρα 84 και 86 ν. 4261/2014. Το σχέδιο στρατηγικής δεν δημοσιεύεται.
5. Υποχρεωτική εμπλοκή servicer στις πωλήσεις της δευτερογενούς αγοράς. Ο servicer «υπόλογος για όλη τη διαδικασία», με υποχρέωση να συνεκτιμά την αποτίμηση του δανείου. ν. 4354/2015 και ν. 5072/2023: υποχρεωτική ανάθεση της διαχείρισης σε αδειοδοτημένο servicer. Οδηγία (ΕΕ) 2021/2167: κανόνες για τη μεταβίβαση και την ενημέρωση του αγοραστή. Ο servicer γίνεται θυρωρός και της δευτερογενούς αγοράς: ενισχύεται ο ρόλος του, όχι η θέση του οφειλέτη. Ο οφειλέτης δεν αποκτά δικαίωμα να αγοράσει τη δική του απαίτηση στην ίδια τιμή. Η «αποτίμηση» που συνεκτιμάται μένει εσωτερική. Νομιμοποίηση πρακτικής Τροποποίηση · Προσθήκη
Άρθρα 214 (14 παρ. 2 ι΄) και 215 (21 παρ. 6Α): οι πωλήσεις γίνονται «αποκλειστικά» μέσω του servicer του πωλητή. Ο οφειλέτης δεν ενημερώνεται πριν από τη μεταβίβαση.
6. Ετήσιος ανεξάρτητος έλεγχος στις τιτλοποιήσεις με κρατική εγγύηση (αμοιβές και έξοδα· δημόσια μόνο περίληψη). ν. 4649/2019 («Ηρακλής»): αναφορές στην ΤτΕ και στην Επιτροπή Παρακολούθησης Εγγυήσεων. Άρθρα 107–108 ΣΛΕΕ και απόφαση έγκρισης της Επιτροπής για το σχήμα. Διαχειριστικός έλεγχος εξόδων, όχι έλεγχος νομιμότητας. Αιτιολογείται από τον κίνδυνο για την εγγύηση του Δημοσίου. Εξετάζει μία μόνο από πολυάριθμες κρατικές ενισχύσεις, και από αυτήν μόνο τα έξοδα. Νέο, εκτός πυρήνα Προσθήκη
Άρθρο 224 (14Α ν. 4649/2019). Ο ελεγκτής ορίζεται «σύμφωνα με τα ισχύοντα»· η πλήρης έκθεση πηγαίνει στην Επιτροπή Παρακολούθησης Εγγυήσεων και στην ΤτΕ, όχι στη Βουλή.
7. Αυστηρότερες και δημοσιοποιούμενες κυρώσεις από την ΤτΕ. Οδηγία (ΕΕ) 2021/2167 και ν. 5072/2023: σύστημα διοικητικών κυρώσεων της ΤτΕ για servicers. Οι κυρώσεις υπάρχουν· το ερώτημα είναι αν επιβλήθηκαν. Ούτε μία λέξη για το ιστορικό επιβολής από το 2023. Ήδη οφειλόταν (ΕΕ) Προσθήκη
Άρθρα 217 (27 παρ. 1 ιστ΄ και παρ. 8) και 239 (63ΙΓ). Μία νέα παράβαση (ελλιπή στοιχεία) και δημοσιοποίηση κατά το άρθρο 60 ν. 4261/2014. Τα όρια των προστίμων του άρθρου 27 δεν αλλάζουν.
8. Ενίσχυση της εποπτικής αρμοδιότητας του ΥΠΕΘΟ στα στοιχεία της Ηλεκτρονικής Πλατφόρμας ΜΕΔ, ιδίως για τις συναλλαγές. Οδηγία (ΕΕ) 2021/2167: αρμόδια εποπτική αρχή για τους servicers είναι η ΤτΕ (ν. 5072/2023). Η πλατφόρμα θεσπίστηκε με το άρθρο 24Α ν. 5072/2023 (άρθρα 49–50 ν. 5301/2026)· οι προδιαγραφές της ορίστηκαν με την ΚΥΑ 131225 ΕΞ/12.8.2026 (ΦΕΚ Β΄ 5120/13.8.2026). Εποπτική αρμοδιότητα περνά στην εκτελεστική εξουσία, δίπλα στην ανεξάρτητη αρχή. Τα στοιχεία των συναλλαγών μένουν σε υπουργείο, όχι στο κοινό. Η μόνη νέα «εξουσία» του πακέτου πηγαίνει στο κράτος, όχι στον οφειλέτη. Και η πλατφόρμα, παρά την ΚΥΑ του Αυγούστου, δεν λειτουργεί ακόμη: το σχέδιο αναθέτει εποπτεία και κυρώσεις επί ενός συστήματος που υπάρχει μόνο στο ΦΕΚ. Άλλη μια νομοθεσία-φάντασμα. Η ΚΥΑ υποχρεώνει τους πωλητές να υποβάλλουν τα στοιχεία κάθε συναλλαγής από το 2019· το Δημόσιο θα τα έχει, ο οφειλέτης όχι. Νέο, εκτός πυρήνα Τροποποίηση
Άρθρα 216 (25 παρ. 3) και 218 (28 παρ. 1): το Υπουργείο γίνεται αρμόδιο για το άρθρο 24Α και επιβάλλει τις κυρώσεις του άρθρου 27.

Δεκαέξι μέτρα, και κανένα δεν κοιτάζει τι έγινε πριν. Πίσω τους αφήνουν τα ερείπια.

Ο αναγνώστης μπορεί να κρίνει μόνος του τι είναι πραγματικά νέο. Και η πολιτεία οφείλει απάντηση σε όσους ήδη έχασαν σπίτι, περιουσία, υγεία:

Γιατί δεν πήρατε αυτά τα μέτρα νωρίτερα;

Τώρα ανακαλύψατε ότι υπάρχουν συνεπείς οφειλέτες;

Γιατί πριν μας λέγατε όλους “κακοπληρωτές”;

Τι θα κάνετε για να αποζημιώσετε τα θύματα;

Προλαβαίνουμε την απάντηση: «Ας προσφύγουν στη δικαιοσύνη ή ας διαπραγματευθούν με όσους εισπράττουν το ιδιωτικό χρέος».

Γνωρίζοντας ότι οι αγοραστές εδρεύουν στο Δουβλίνο ή στο Λουξεμβούργο, φορολογούνται εκεί σε ελάχιστο κέρδος (ν. 3156/2003) και εισπράττουν σε λογαριασμούς ακατάσχετους ακόμη και για το Δημόσιο (ν. 5072/2023, άρθ. 7).

Έτσι αντιλαμβάνεστε το κράτος δικαίου;

Μια ενδεικτική αναφορά μας λέει όλη την ιστορία:

Ο Κώδικας Πολιτικής Δικονομίας αλλάζει στην αναγκαστική εκτέλεση το 2015, το 2017, δύο φορές το 2018, δύο φορές το 2021, το 2024 και το 2025.

Η προστασία της κύριας κατοικίας θεσπίζεται το 2010,

περιορίζεται το 2013, το 2015 και το 2018,

γίνεται μεταβατική το 2019, λήγει το 2020, και

αντικαθίσταται από έναν Φορέα που δεν λειτούργησε και

από ένα Ενδιάμεσο Πρόγραμμα που παρατείνεται από νόμο σε νόμο.

Η εύλογη ανοχή ισχύει από το 2016 κι ενισχύθηκε το 2021 με την Οδηγία 2225

  • η πρόταση ρύθμισης πριν από τον πλειστηριασμό από τον Απρίλιο του 2025. Αλλά οι δανειστές αφήνονταν να αγνοούν τον Κώδικα Δεοντολογίας

Το όριο του τριπλάσιου κεφαλαίου θεσπίζεται το 2000 και το 2004, αλλά μόνο για οφειλές ήδη ληξιπρόθεσμες τότε

  • η κρίση του 2010 το βρίσκει εξαντλημένο.

Τώρα και τα τρία εξαγγέλλονται ξανά το 2026 ως νέα. Γιατί; Τι θα πείτε σ’ αυτούς που έχασαν την περιουσία, την υγεία και τη ζωή τους ;

Οι θεσμοί-φαντάσματα

Η καταιγίδα έχει και δεύτερη όψη:

ό,τι νομοθετείται υπέρ του οφειλέτη μένει στο χαρτί.

Ο Κώδικας Δεοντολογίας ισχύει από το 2014 και, κατά το ίδιο το Υπουργείο, «δεν ακολουθείτο στην πράξη».

Ο μηχανισμός έγκαιρης προειδοποίησης του ν. 4738/2020 ενεργοποιείται μόνο αν τον ζητήσει ο οφειλέτης και δεν υποχρεώνει κανέναν πιστωτή σε τίποτα·

η επιταγή συμβουλευτικής έγκαιρης προειδοποίησης του 2025 περιμένει ακόμη την υπουργική απόφαση.

Ο Φορέας Απόκτησης και Επαναμίσθωσης, που θεσπίστηκε το 2020 για να αντικαταστήσει την προστασία της κύριας κατοικίας, δεν λειτούργησε ποτέ, ενώ το Πρόγραμμα -πρόσχημα προστασίας των ευάλωτων που δήθεν παρέχει προστασία στο ενδιάμεσο παρατείνεται από νόμο σε νόμο.

Το Κεντρικό Μητρώο Πιστώσεων του ν. 4972/2022 καταγράφει συμβάσεις και ληξιπρόθεσμα ποσά όπως τα δηλώνει ο πιστωτής, χωρίς να δείχνει πώς διαμορφώθηκε η οφειλή. Ο οφειλέτης μπορεί να αμφισβητήσει τα δεδομένα, αλλά τη διόρθωση την κάνει ο ίδιος ο πιστωτής που τα δήλωσε, με την ΤτΕ να παρακολουθεί· ανάλυση σε κεφάλαιο, τόκους και έξοδα δεν δίνει. Ὤδινεν ὄρος επί τρία έτη καὶ ἔτεκε μῦν: ένα «κλειστό κουτί» της οφειλής.

Τώρα τα 16 μέτρα «ανακαλύπτουν» το δικαίωμα πλήρους εικόνας της οφειλής σε 45 ημέρες, δηλαδή την ανάγκη να ανοίξει το κουτί που το ίδιο το κράτος σφράγισε.

Οι Οδηγίες 2014/17/ΕΕ και 2008/48/ΕΚ, με την υποχρέωση εύλογης ανοχής πριν από την εκτέλεση, εφαρμόζονται μόνο κατ' όνομα. Οι εισπρακτικές εταιρείες ρυθμίζονται ακόμη από τον ν. 3758/2009, που γράφτηκε για άλλη εποχή και άλλους παίκτες. Και το όριο του τριπλάσιου κεφαλαίου του ν. 3259/2004 ξεχάστηκε για είκοσι δύο χρόνια, ώσπου εξαγγέλθηκε ξανά ως νέο. Ό,τι υπηρετεί τον πιστωτή εφαρμόζεται την επομένη· ό,τι προστατεύει τον οφειλέτη περιμένει.

Και ο Ελληνικός Χρηματοοικονομικός Μεσολαβητής, ο πρώην Τραπεζικός Μεσολαβητής του 1999 και ο μόνος εξωδικαστικός μηχανισμός στον οποίο μπορεί να προσφύγει ο δανειολήπτης απέναντι σε τράπεζα ή servicer, είναι αστική μη κερδοσκοπική εταιρεία: η συμμετοχή των ιδρυμάτων είναι εθελοντική και οι συστάσεις του δεν δεσμεύουν. Ούτε η Οδηγία 2021/2167 ούτε ο ν. 5072/2023 του δίνουν ρόλο.

Εκεί όπου ο Κώδικας Δεοντολογίας θα μπορούσε να αποκτήσει δόντια, στην ενημέρωση, στην αιτιολόγηση της απόρριψης, στον χαρακτηρισμό του «συνεργάσιμου» οφειλέτη, το αντίβαρο σχεδιάστηκε χωρίς βάρος.

Ο λαβύρινθος της πλατφόρμας: ένα παράδειγμα πολυνομίας

Η Ηλεκτρονική Πλατφόρμα Συναλλαγών Μη Εξυπηρετούμενων Δανείων δείχνει πώς ένα μόνο αντικείμενο, η διαφάνεια των πωλήσεων των δανείων, διασπάται σε δύο νόμους, ένα νομοσχέδιο, μια υπουργική απόφαση και δύο μελλοντικές αποφάσεις της Τράπεζας της Ελλάδος:

  • ν. 5072/2023, άρθρο 39 παρ. 1 περ. β΄: ο Υπουργός ορίζει με απόφαση το έντυπο δημοσίευσης της σύμβασης μεταβίβασης απαιτήσεων στο δημόσιο βιβλίο του ν. 2844/2000. Ένα έντυπο δημοσιότητας της εκχώρησης.
  • ν. 5301/2026, άρθρο 49: προσθέτει στον ν. 5072/2023 το άρθρο 24Α, που ιδρύει την πλατφόρμα. Το 24Α δεν περιέχει εξουσιοδότηση· για τα δεδομένα που συγκεντρώνει η πλατφόρμα παραπέμπει στο έντυπο δημοσιότητας του άρθρου 39, που γράφτηκε για άλλο σκοπό.
  • ν. 5301/2026, άρθρο 50: προσθέτει στο άρθρο 39 την παρ. 1Α, που μεταφέρει σε κοινή υπουργική απόφαση ολόκληρο το πλαίσιο της πλατφόρμας, ακόμη και τις κυρώσεις, χωρίς ο νόμος να ορίζει είδος, ύψος ή κριτήρια, και «κάθε άλλη αναγκαία τεχνική λεπτομέρεια». Προϋπόθεση: να προηγηθεί εκτίμηση αντικτύπου σχετικά με την προστασία δεδομένων.
  • ΚΥΑ 131225 ΕΞ/12.8.2026 (ΦΕΚ Β΄ 5120/13.8.2026): ρυθμίζει την πλατφόρμα. Το προοίμιό της δεν αναφέρει ότι διενεργήθηκε η εκτίμηση αντικτύπου. Οι πωλητές υποβάλλουν στοιχεία κάθε συναλλαγής από το 2019· στο κοινό διατίθενται μόνο συγκεντρωτικά, ανωνυμοποιημένα στοιχεία. Η πλατφόρμα δεν λειτουργεί.
  • Σχέδιο νόμου, Οκτώβριος 2026: το άρθρο 216 κάνει το Υπουργείο αρμόδιο για την πλατφόρμα· το άρθρο 218 του αναθέτει τις κυρώσεις του άρθρου 27, δεύτερη βάση κυρώσεων δίπλα σε εκείνη της ΚΥΑ· το άρθρο 212 προσθέτει το άρθρο 10Α, παράλληλη και ασυντόνιστη δημοσιοποίηση από τους διαχειριστές· το άρθρο 223 αναθέτει το περιεχόμενό της σε αποφάσεις της ΤτΕ χωρίς προθεσμία.

Αποτέλεσμα: δύο αρχές, δύο βάσεις κυρώσεων, δύο καθεστώτα δημοσιοποίησης, έξι κείμενα. Το Δημόσιο θα γνωρίζει κάθε συναλλαγή και το αποτέλεσμά της (άρθρο 24Α παρ. 4). Ο οφειλέτης, του οποίου η απαίτηση πωλείται, δεν έχει πρόσβαση στην πλατφόρμα ως οφειλέτης: πρόσβαση έχουν οι πωλητές, οι εγγεγραμμένοι επενδυτές και οι αρχές, ενώ το κοινό βλέπει μόνο συγκεντρωτικά στοιχεία. Κανένα από αυτά τα κείμενα δεν του δίνει ειδικό δικαίωμα να μάθει ποιος αγόρασε την απαίτησή του και πόσο πλήρωσε. Του μένει μόνο το γενικό δικαίωμα πρόσβασης στα δεδομένα του (άρθρο 15 ΓΚΠΔ) έναντι της Γενικής Γραμματείας, που ορίζεται υπεύθυνος επεξεργασίας, το οποίο ούτε ρυθμίζεται ούτε διευκολύνεται.

Αυτή είναι η παγίδα της πολυνομίας: όχι η έλλειψη κανόνων, αλλά ο πολλαπλασιασμός τους σε σημείο που κανείς δεν μπορεί να βρει, πόσο μάλλον να επικαλεστεί, το δικαίωμά του.

Από την ανακοίνωση στο σχέδιο νόμου

Στις 7.10.2026 το Υπουργείο έθεσε σε δημόσια διαβούλευση, έως τις 22.10.2026 και ώρα 10:00, νομοσχέδιο 376 άρθρων. Τα 16 μέτρα βρίσκονται στο Μέρος Η΄ (άρθρα 212–245), δίπλα σε έξι Οδηγίες, στη φορολογία των κρυπτοστοιχείων και σε διατάξεις για την άμυνα.

Δεκαπέντε μέτρα νομοθετούνται· το μέτρο Α.8, για τους γονείς και τους φροντιστές ατόμων με αναπηρία, δεν εντοπίζεται στο σχέδιο. Η στήλη «Στο σχέδιο νόμου» στους πίνακες Α και Β δείχνει πού νομοθετείται καθένα και τι αλλάζει.

Τι προστίθεται χωρίς να έχει ανακοινωθεί

  • Η συμφωνία ρύθμισης γίνεται εκτελεστός τίτλος για το σύνολο των απαιτήσεων, κατά του οφειλέτη και των εγγυητών, και επιτρέπει συντηρητική κατάσχεση και προσημείωση (νέο άρθρο 63Ε).
  • Η ακινησία του δανειστή μετά από τρεις μήνες σημαίνεται αυτόματα στην πλατφόρμα, αναστέλλει τους τόκους και τα νέα μέτρα εκτέλεσης (νέο άρθρο 63ΙΔ).
  • Κατά τη διαπραγμάτευση απαγορεύεται η εκτέλεση μόνο στην κύρια κατοικία (νέο άρθρο 63Θ).
  • Καταργείται η νομοθετική βάση του Κώδικα Δεοντολογίας (άρθρο 245 του σχεδίου).
  • Η ΤτΕ αποκτά δώδεκα νέα αντικείμενα κανονιστικών αποφάσεων χωρίς προθεσμία, ανάμεσά τους ποια δάνεια υπάγονται στη διαδικασία και τι πρέπει να περιέχει η πρόταση ρύθμισης (άρθρα 223 και 242).

Τι στενεύει σε σχέση με την ανακοίνωση

  • Το ανώτατο όριο αφορά μόνο οφειλές σε καθυστέρηση 90 ημερών· ο οφειλέτης που ρύθμισε και πληρώνει μένει εκτός, σε ένα Μέρος με τίτλο «Προστασία συνεπών οφειλετών».
  • Οι εναλλακτικές προτάσεις ρύθμισης γίνονται προαιρετικές («εάν υπάρχει η δυνατότητα»).
  • Οι «αυστηρότερες» κυρώσεις δεν συνοδεύονται από αύξηση των ορίων των προστίμων.

Η ομολογία χωρίς επανόρθωση γίνεται πλέον κείμενο νόμου: «Ποσά που έχουν ήδη καταβληθεί δεν αναζητούνται και δεν επιστρέφονται» (σχέδιο, άρθρο 221, νέο άρθρο 37Β παρ. 5 ν. 5072/2023).

Τα τέσσερα προϊόντα της καταιγίδας

Η νομοθετική καταιγίδα δεν είναι μόνο θόρυβος που σκεπάζει τη φωνή της κοινωνίας. Είναι μηχανή που παράγει τέσσερα προϊόντα:

Έχτισε μια δομή: το Υπερσύστημα κρατικών ενισχύσεων προς τις τράπεζες και τους αγοραστές των δανείων.

Παρήγαγε μια ενοχή που δεν πληρώνεται ποτέ.

Έσβησε ένα παρελθόν από κάθε επίσημη ανακοίνωση.

Και ετοιμάζει ήδη ένα μέλλον που κανείς δεν ρώτησε τι θα φέρει.

Τα 16 μέτρα κρίνονται με ένα μόνο ερώτημα: αγγίζουν έστω ένα από τα τέσσερα;

Πρώτο προϊόν: η δομή μένει άθικτη

Το νέο πλαίσιο ρυθμίζει τη συμπεριφορά του servicer απέναντι στον οφειλέτη. Δεν αγγίζει τίποτα από όσα έκαναν αυτή τη συμπεριφορά κερδοφόρα.

Η ελληνική διαχείριση των κόκκινων δανείων δεν στηρίχθηκε σε μία ενίσχυση αλλά σε ένα αλληλοτροφοδοτούμενο σύνολο κρατικών παρεμβάσεων. Το ευρωπαϊκό πλαίσιο πρόσφερε τρεις συμβατές κανονιστικές επιταγές: εταιρεία διαχείρισης στοιχείων ενεργητικού (AMC), σχήμα προστασίας στοιχείων ενεργητικού (APS) ή πώληση σε όρους αγοράς. Η χώρα δεν οργάνωσε τη διαχείριση γύρω από καμία. Επέλεξε κρατικά εγγυημένες τιτλοποιήσεις, πάνω στην έμπνευση -κατασκευή αξιοποίησης του άσχετου με τα κόκκινα δάνεια ν. 3156/2003 που επέβαλε αλχημικά δυστυχώς με την υποστήριξη της πλειοψηφίας των μελών της ολομέλειας του αρείου πάγου -που δεν κοσμεί το νομολογιακό στερέωμα, για ν’ αποφευχθεί η χρήση του και πάντως επίσης προβληματικού 4354/15 νόμο του 2003.

Γύρω από αυτή την επιλογή χτίστηκε ένα οικοδόμημα κρατικής στήριξης με τέσσερις ορόφους, όπου κάθε όροφος στηρίζει τον επόμενο:

1
Το κεφάλαιο των τραπεζών.

Αναβαλλόμενες φορολογικές απαιτήσεις μετατράπηκαν σε οριστικές πιστώσεις κατά του Δημοσίου (DTC) για να δημιουργούν μέχρι το 2041 τεχνητή κεφαλαιακή επάρκεια ως εποπτικό κεφάλαιο: €12,5 δισ. τον Ιούνιο του 2024, με απόσβεση έως το 2041, τεχνητά κέρδη και διανομές εκατοντάδων εκατομμυρίων μερίσματα με φορολογία που λήφθηκε πρόνοια το 2019 να μειωθούν στο μισό με το νόμο του ΗΡΑΚΛΗΣ. Χωρίς αυτές, οι ζημίες από τα κόκκινα δάνεια θα έπρεπε να καλυφθούν από νέα κεφάλαια ή από τους μετόχους.

2
Η εγγύηση.

Το Δημόσιο εγγυάται τις senior ομολογίες των τιτλοποιήσεων «Ηρακλής», περίπου 16,5 δισ. € τον Ιούνιο του 2026, που τις αγόρασαν κατά κανόνα οι ίδιες οι τράπεζες που πούλησαν τα δάνεια. Δεν εγγυάται το χρέος του οφειλέτη αλλά την ομολογία πάνω σε αυτό, και η προμήθεια τιμολογεί τον κίνδυνο του Δημοσίου, όχι τον κίνδυνο του χαρτοφυλακίου ούτε τον νομικό κίνδυνο των απαιτήσεων. Έτσι ο κίνδυνος του κόκκινου δανείου έγινε κίνδυνος του φορολογούμενου, και κάθε δικαίωση οφειλέτη έγινε δυνητική πληρωμή του Δημοσίου προς τις τράπεζες.

3
Το τίμημα.

Οι απαιτήσεις άλλαξαν χέρια σε ένα κλάσμα της ονομαστικής τους αξίας· οι servicers διαχειρίζονται νομικές απαιτήσεις περίπου 104 δισ. € με εποπτικό υπόλοιπο 44,5 δισ. €. Ο οφειλέτης όμως εξακολουθεί να χρωστά το 100% συν τόκους, χωρίς δικαίωμα να μάθει ή να καταβάλει το τίμημα. Η διαφορά είναι το κέρδος του μοντέλου.

4
Η φορολογία και η έδρα.

Ο ν. 3156/2003 απαλλάσσει τις πράξεις της τιτλοποίησης από κάθε φόρο και τέλος και το κέρδος του πωλητή από φόρο εισοδήματος (άρθ. 14 §1, §7). Τα SPV, κατά κανόνα ιρλανδικές εταιρείες, φορολογούνται στην έδρα τους σε ένα ελάχιστο, προσυμφωνημένο κέρδος, και οι αγοραστές των απαιτήσεων μπορούν να μην έχουν καμία εγκατάσταση στη χώρα όπου εισπράττουν.

Κάθε όροφος μεταφέρει ένα κόστος: από τον μέτοχο στο Δημόσιο, από την τράπεζα στον φορολογούμενο, από τον αγοραστή στον οφειλέτη. Το ευρωπαϊκό δίκαιο έχει όνομα για το αντίθετο: burden sharing, την αρχή ότι μέτοχοι και επενδυτές επωμίζονται πρώτοι τις ζημίες, πριν από οποιαδήποτε δημόσια στήριξη. Και έχει εργαλεία για να το ελέγξει: τα άρθρα 107 και 108 ΣΛΕΕ, την υποχρέωση κοινοποίησης και, για ό,τι δεν κοινοποιήθηκε, τις συνέπειες που ο εθνικός δικαστής οφείλει να αντλήσει, έως και την ακυρότητα μιας εγγύησης (ΔΕΕ, Residex, C‑275/10). Τίποτα από αυτά δεν αναφέρεται στις 16 παρεμβάσεις.

Ο μόνος όροφος που αγγίζουν είναι ο δεύτερος, και μόνο για να τον προστατέψουν. Ο νέος «ανεξάρτητος έλεγχος» των τιτλοποιήσεων του «Ηρακλή» είναι διαχειριστικός: εξετάζει τις αμοιβές και τα έξοδα των servicers, όχι την τιμή της εγγύησης ή τη νομιμότητά της. Το Υπουργείο εξηγεί γιατί: τα «επαυξημένα έξοδα» επηρεάζουν «την πορεία εισπράξεων» του προγράμματος, δηλαδή απειλούν να ενεργοποιήσουν την εγγύηση. Το ίδιο Υπουργείο εκτίμησε τον Ιούνιο ότι η ΑΠ Ολ 6/2026 στερεί από τον «Ηρακλή» περίπου 700 εκατ. € εισπράξεων, και για τη ρύθμιση του ελβετικού φράγκου βεβαιώνει, χωρίς να δείξει γιατί, ότι «δεν δημιουργεί κίνδυνο κατάπτωσης». Η υστέρηση καταγράφεται ήδη με διευθύνσεις: στον Άρειο Πάγο, στην προστασία του οφειλέτη, στα έξοδα των servicers· ποτέ στον σχεδιασμό του ίδιου του οικοδομήματος. Ο έλεγχος προστατεύει τον εγγυητή· ο οφειλέτης είναι παράπλευρος ωφελούμενος. Εποπτεύεται ο διαχειριστής, όχι ο αγοραστής· η αλυσίδα από τον πραγματικό δικαιούχο έως το SPV και τον κάτοχο των ομολογιών μένει τόσο αδιαφανής όσο ήταν.

Αυτός είναι ο στόχος, αν θέλουμε ένα άλλο αύριο. Όχι καλύτεροι τρόποι του servicer, αλλά το ίδιο το οικοδόμημα στο φως: πόση στήριξη δόθηκε, σε ποιον, με ποιο τίμημα, ποια κοινοποιήθηκε και ποια όχι. Και ένας κανόνας που απορρέει από το ίδιο το ευρωπαϊκό δίκαιο: πρώτα πληρώνει όποιος κερδίζει από τον κίνδυνο· τελευταίοι, αν ποτέ, ο φορολογούμενος και ο οφειλέτης. Όποιος αγόρασε μια απαίτηση σε κλάσμα της αξίας της δεν μπορεί να εισπράττει ολόκληρη την αξία της, με τον φορολογούμενο εγγυητή.

Δεύτερο προϊόν: ομολογία χωρίς επανόρθωση

Κάθε διάταξη του νέου πλαισίου ισχύει «από εδώ και πέρα». Καμία δεν κοιτάζει πίσω.

Αν ο νεκρός χρόνος της διαπραγμάτευσης ήταν παράνομη πρακτική, τι γίνεται με τους τόκους που σωρεύτηκαν κατά τη διάρκειά του; Αν οι προκαταβολές του 40% και του 50% ματαίωναν ρυθμίσεις, τι γίνεται με τα σπίτια που βγήκαν στο σφυρί επειδή η ρύθμιση δεν έκλεισε; Αν η εκτέλεση κατά του συνεπούς οφειλέτη είναι τόσο βαριά παράβαση ώστε να επισύρει ακυρότητα και πρόστιμο έως μισό εκατομμύριο, τι γίνεται με τους πλειστηριασμούς που ήδη ολοκληρώθηκαν; Αν το όριο του τριπλάσιου κεφαλαίου είναι δίκαιο σήμερα, γιατί δεν ήταν δίκαιο για όσους πλήρωσαν ή εκτελέστηκαν πάνω από αυτό;

Η εξαγγελία δεν απαντά. Δεν προβλέπει αναδρομική εφαρμογή, αναζήτηση αχρεωστήτως καταβληθέντων, ταμείο αποκατάστασης ή έστω καταγραφή των θυμάτων.

Υπάρχει και κάτι πιο λεπτό. Ορισμένες ανακοινούμενες διατάξεις δεν καταργούν τις πρακτικές που ομολογούνται· τους δίνουν νόμιμο περίγραμμα:

  • Ο ανεξέλεγκτος χρόνος διαπραγμάτευσης γίνεται νόμιμο εξάμηνο. Η αναστολή του εκτοκισμού ενεργοποιείται μόνο αν ο πιστωτής υπερβεί το τρίμηνο.

  • Η προθεσμία τρέχει από τον «πλήρη φάκελο». Ποιος κρίνει την πληρότητα; Ο πιστωτής.

  • Η προκαταβολή περιορίζεται στο 15% στη διμερή οδό. Στον Εξωδικαστικό το όριο είναι ήδη 10%. Το κανάλι που ελέγχει ο πιστωτής αποκτά τον ευνοϊκότερο πήχη.

  • Τα πρόστιμα καταλήγουν στο Δημόσιο, όχι στον ζημιωθέντα.

Ο νεκρός χρόνος έχει ονοματεπώνυμο. Η εξαγγελία τον αντιμετωπίζει σαν διαδικαστική λεπτομέρεια, σαν κάτι που απλώς «συνέβαινε». Δεν συνέβαινε· τον παρήγαγαν πρόσωπα με όνομα, ο πιστωτής και ο διαχειριστής του, που γνώριζαν ότι κάθε μήνας αναμονής ήταν μήνας τόκου. Για αυτό ακριβώς το δίκαιο έχει απάντηση, και δεν είναι καινούργια:

  • Οικείο πταίσμα του δανειστή. Κατά το άρθρο 300 ΑΚ, όποιος συνέβαλε με δικό του πταίσμα στη ζημία ή στην έκτασή της δεν μπορεί να την μετακυλίσει ολόκληρη στον άλλον. Ο δανειστής που αδρανεί, αρνείται να απαντήσει ή να προχωρήσει σε ρύθμιση, ενώ η οφειλή διογκώνεται, συντελεί ο ίδιος στη διόγκωση. Σε συνδυασμό με τα άρθρα 281 και 288 ΑΚ, ο τόκος του νεκρού χρόνου δεν είναι αυτονόητα απαιτητός. Η ιταλική νομολογία έχει ήδη αναγνωρίσει το οικείο πταίσμα του αδρανούς δανειστή.

  • Οδηγίες για τους καταναλωτές και τα στεγαστικά. Η Οδηγία 2014/17/ΕΕ για τα στεγαστικά (άρθρο 28) υποχρεώνει τους πιστωτές να επιδεικνύουν εύλογη ανοχή πριν κινήσουν διαδικασίες αναγκαστικής εκτέλεσης· η Οδηγία (ΕΕ) 2021/2167 για τους servicers εξειδίκευσε τα μέτρα ρύθμισης που πρέπει να εξετάζονται. Η νέα Οδηγία για την καταναλωτική πίστη, (ΕΕ) 2023/2225 (άρθρο 35), επεκτείνει την ίδια υποχρέωση στα καταναλωτικά δάνεια. Δεν πρόκειται για «Κώδικα Δεοντολογίας»· πρόκειται για ενωσιακό δίκαιο με δεσμευτική ισχύ.

  • Η άρνηση ενεργειών ανάκτησης και ρύθμισης ως στρατηγική. Όταν ο servicer δεν απαντά, δεν προτείνει, δεν κινείται, δεν πρόκειται για αδυναμία· πρόκειται για επιλογή που αυξάνει την αξία του χαρτοφυλακίου σε βάρος του οφειλέτη.

Το νέο πλαίσιο δεν ονομάζει κανέναν από αυτούς τους κανόνες. Νομιμοποιεί ένα εξάμηνο νεκρό χρόνο εκεί όπου το ενωσιακό δίκαιο ήδη απαιτούσε ανοχή, και σιωπά για τον τόκο που σωρεύτηκε όλα τα προηγούμενα χρόνια από υπαιτιότητα με ονοματεπώνυμο.

Εδώ βρίσκεται και το νομικό αγκάθι που οι δικαστές θα συναντήσουν πρώτοι. Η «αυτοδίκαιη ακυρότητα» μιας πράξης εκτέλεσης, στο σύστημα του Κώδικα Πολιτικής Δικονομίας, προβάλλεται κατά κανόνα με ανακοπή του άρθρου 933, μέσα στις προθεσμίες και με τους αποκλεισμούς του 934. Αν ο νόμος δεν ορίσει ρητά ότι προβάλλεται χωρίς προθεσμία και αυτεπαγγέλτως, η ακυρότητα θα υπάρχει στο χαρτί και θα χάνεται στο ακροατήριο.

Η ομολογία χωρίς επανόρθωση δεν είναι ουδέτερη. Λειτουργεί ως κλείσιμο λογαριασμού: η πολιτεία αναγνωρίζει το πρόβλημα ακριβώς τη στιγμή που το απόθεμα έχει ήδη τιτλοποιηθεί, μεταβιβαστεί και σε μεγάλο βαθμό ρευστοποιηθεί, και δηλώνει ότι από εδώ και πέρα όλα θα γίνονται σωστά.

Τρίτο προϊόν: οι επιπτώσεις που αποσιωπώνται

Το κόστος δεν εξαφανίστηκε. Μεταφέρθηκε. Και η εξαγγελία δεν το μετρά πουθενά.

Το Διεθνές Νομισματικό Ταμείο καταγράφει 2,4 εκατομμύρια δανειολήπτες με κόκκινο δάνειο, περίπου έναν στους τρεις οικονομικά ενεργούς πολίτες, και €91,5 δισ. απαιτήσεων υπό διαχείριση servicers. Πίσω από τους αριθμούς υπάρχουν τέσσερις κατηγορίες απώλειας που κανείς δεν έχει αποτιμήσει δημόσια:

  • Περιουσιακή. Κατοικίες, επαγγελματικές στέγες, επιχειρήσεις που ρευστοποιήθηκαν σε πλειστηριασμούς, συχνά σε τιμές κάτω από την αξία τους.

  • Μετάθεση πλούτου. Η διαφορά ανάμεσα στο τίμημα που κατέβαλε ο αγοραστής της απαίτησης και στο ποσό που αξιώνεται από τον οφειλέτη. Αυτή είναι η καρδιά του μοντέλου και ο οφειλέτης δεν έχει δικαίωμα να τη μάθει.

  • Δικονομική. Δικαστικές δαπάνες, έξοδα εκτέλεσης, χρόνια δικών σε ένα σύστημα όπου, κατά την Έκθεση της Επιτροπής για το Κράτος Δικαίου 2026, η μέση διάρκεια αστικής δίκης είναι 737 ημέρες, ενώ ο ενυπόθηκος δανειστής εκτελεί σε κλάσμα αυτού του χρόνου.

  • Μακροοικονομική. Καθήλωση πίστης και επενδύσεων, έξοδος επιχειρήσεων, και ένα δημόσιο που κουβαλά τον κίνδυνο μέσω των DTC και των εγγυήσεων.

Οι περιουσίες που χάθηκαν: η μεγάλη απουσία. Η εξαγγελία δεν κάνει καμία αναφορά στις περιουσίες που χάθηκαν. Κι όμως έχουν διεύθυνση, ΚΑΕΚ και νέο ιδιοκτήτη. Αναζήτηση της ομάδας μας στο Κτηματολόγιο εμφανίζει στο όνομα μίας μόνο εταιρείας, της Intrum Hellas REO Solutions Α.Ε., του ομίλου Intrum, 11.653 ακίνητα σε 779 περιοχές της χώρας, από τον Έβρο ως την Κρήτη. Πάνω από 7 στα 10 (8.423) είναι διηρημένες ιδιοκτησίες σε πολυκατοικίες: διαμερίσματα, καταστήματα, θέσεις στάθμευσης, αποθήκες. Στις άλλες δύο εταιρείες που ελέγξαμε, τη Mexico Estate Value και τη Veraltis, βρίσκονται ακόμη 426 και 265 ακίνητα. Τα ακίνητα αυτά δεν «χάθηκαν»· άλλαξαν χέρια. Συγκροτούν ένα νέο απόθεμα ακίνητης περιουσίας συγκεντρωμένο σε λίγους θεσμικούς κατόχους, και μαζί του ένα νέο, ζοφερό μέλλον: ο πρώην ιδιοκτήτης γίνεται ενοικιαστής, σε μια αγορά στέγης όπου όλο και περισσότερα σπίτια ανήκουν στους ίδιους κύκλους που αγόρασαν τα δάνεια.

Εταιρεία Ακίνητα (ΚΑΕΚ) Διηρημένες ιδιοκτησίες Περιοχές Αττική (κωδ. ΚΑΕΚ 05) Θεσσαλονίκη (κωδ. 19)
Intrum Hellas REO Solutions 11.653 8.423 (72%) 779 4.420 1.694
Mexico Estate Value 426 407 (96%) 117 291 44
Veraltis 265 174 (66%) 102 174 8
Πηγή: αναζήτηση της ομάδας στο Κτηματολόγιο ανά δικαιούχο. Διηρημένες ιδιοκτησίες: ΚΑΕΚ με κατάληξη διάφορη του /0/0. Οκτώ ΚΑΕΚ εμφανίζονται σε δύο εταιρείες.

Και αυτά είναι μόνο όσα μπορέσαμε να δούμε. Για ορισμένες εταιρείες, η αναζήτηση με τον ΑΦΜ τους στο Κτηματολόγιο επέστρεψε άρνηση: ο αριθμός των εγγραφών είναι υπερβολικά μεγάλος για να εμφανιστεί. Η συγκέντρωση της ακίνητης περιουσίας έχει ξεπεράσει την ικανότητα του δημόσιου μητρώου να τη δείξει στον πολίτη. Αν το κράτος δεν μπορεί να απαντήσει πόσα σπίτια κατέχει μία εταιρεία, δεν μπορεί ούτε να ισχυριστεί ότι εποπτεύει την αγορά στέγης.

Η σύγκριση που αποφεύγει η εξαγγελία: 11.653 ακίνητα στο όνομα μίας εταιρείας. Περίπου 300 νοικοκυριά λάμβαναν, τον Ιανουάριο του 2026, την επιδότηση του Ενδιάμεσου Προγράμματος της πολιτείας.

Ονομάζουμε αυτό το φαινόμενο αρνητική υπεραντιστάθμιση. Το ενωσιακό δίκαιο απαγορεύει την υπεραντιστάθμιση: ο αποδέκτης δημόσιας στήριξης δεν μπορεί να λάβει περισσότερα από το κόστος του συν ένα εύλογο κέρδος. Στην ελληνική εκδοχή, το κόστος που θα έπρεπε να επωμιστεί ο αποδέκτης εκτράπηκε προς τον οφειλέτη, τον φορολογούμενο, τον πολίτη. Δεν φαίνεται ως χρηματική ροή· φαίνεται ως χρόνος, τόκος, διαδικασία, σιωπή.

Η πιο εύγλωττη απουσία από τις 16 παρεμβάσεις βρίσκεται στο νέο «δικαίωμα πληροφόρησης». Ο οφειλέτης θα μπορεί να ζητά συμβάσεις, καταβολές, επιτόκια, κεφάλαιο, τόκους, προμήθειες. Δεν θα μπορεί να ζητά το τίμημα με το οποίο η απαίτησή του πουλήθηκε. Ούτε τη σύμβαση μεταβίβασης. Ούτε αν το δάνειό του ανήκει σε τιτλοποίηση με εγγύηση του Δημοσίου. Μαθαίνει τη σύνθεση του χρέους του, όχι την οικονομία της μεταβίβασής του.

Τέταρτο προϊόν: οι επιπτώσεις που αγνοούνται

Το νέο πλαίσιο απαντά σε ένα πρόβλημα του 2019. Το 2027 θα φέρει άλλα.

Στις 10 Σεπτεμβρίου 2026 η Revolut, τράπεζα με ευρωπαϊκή άδεια, δημοσίευσε τον «Ευρωπαϊκό Δείκτη Απώλειας Πλούτου». Σύμφωνα με αυτόν, τα ελληνικά νοικοκυριά κρατούν €120,9 δισ. σε παθητικές τραπεζικές καταθέσεις. Το μέσο επιτόκιο προθεσμιακής ενός έτους είναι 1,85% έναντι πληθωρισμού 2,90%: για κάθε €10.000 ο αποταμιευτής χάνει περίπου €290 τον χρόνο σε αγοραστική δύναμη. Και ο υπολογισμός αυτός έγινε με πληθωρισμό 2,90%: τον Σεπτέμβριο, κατά την προκαταρκτική εκτίμηση, ο πληθωρισμός στην Ελλάδα έφτασε το 5,1%, έναντι 3,8% στην ευρωζώνη. Με τα ίδια επιτόκια, η απώλεια ανεβαίνει σε περίπου €510 ανά €10.000. Σχεδόν οκτώ στους δέκα δεν έχουν αλλάξει ποτέ τράπεζα.

Η μελέτη προέρχεται από ανταγωνιστή που θέλει αυτές τις καταθέσεις, και οι εκτιμήσεις της για «χαμένες αποδόσεις» πρέπει να διαβάζονται με αυτή την επιφύλαξη. Το σήμα όμως είναι σαφές και αφορά ακριβώς το Υπερσύστημα:

  • Ο πολίτης πληρώνει δύο φορές. Ως οφειλέτης, βλέπει την οφειλή του να διογκώνεται και να πωλείται κάτω από την αξία της. Ως καταθέτης, χρηματοδοτεί τις τράπεζες με αρνητική πραγματική απόδοση. Η ασυμμετρία στη μετακύλιση των επιτοκίων είναι η άλλη όψη του ίδιου νομίσματος.

  • Η φθηνή χρηματοδότηση δεν είναι πια δεδομένη. Οι ψηφιακές τράπεζες με ευρωπαϊκή άδεια διεκδικούν ανοιχτά την καταθετική βάση. Αν αρχίσει να μετακινείται, θα πιεστεί το περιθώριο πάνω στο οποίο στηρίχθηκε η κερδοφορία, την ίδια στιγμή που τα DTC θα αποσβένονται έως το 2041 και περίπου το μισό του κεφαλαίου των συστημικών τραπεζών θα εξακολουθεί να είναι φορολογική απαίτηση κατά το Δημόσιο.

  • Ο κίνδυνος γυρίζει στον φορολογούμενο. Αν οι εισπράξεις των τιτλοποιήσεων υστερήσουν, είτε λόγω εξόδων είτε λόγω της νέας οροφής του τριπλάσιου, ενεργοποιείται η εγγύηση του Δημοσίου. Το ΔΝΤ έχει ήδη κατονομάσει τα DTC και τους κρατικά εγγυημένους senior τίτλους ως τους δύο παράγοντες που επιτείνουν τον δεσμό κράτους–τραπεζών.

  • Η ρευστοποίηση συνεχίζεται. Ο νέος Εξωδικαστικός έχει δεχθεί την κριτική ότι δίνει προτεραιότητα στη ρευστοποίηση και όχι στη βιωσιμότητα. Οι πλειστηριασμοί μεγάλων βιομηχανικών ακινήτων προγραμματίζονται κανονικά.

Η υπερπλεονάζουσα ρευστότητα: πώς δημιουργείται και που δεν πηγαίνει. Η Revolut δεν στοχεύει στην ελληνική ανάπτυξη. Στοχεύει σε ένα απόθεμα ρευστότητας που το ίδιο το Υπερσύστημα παρήγαγε. Οι καταθέσεις συσσωρεύονται και μένουν σχεδόν χωρίς αμοιβή, γιατί τράπεζες εξυγιασμένες λογιστικά μέσω τιτλοποιήσεων, DTC και κρατικών εγγυήσεων δεν χρειάζεται να τις διεκδικήσουν: η κερδοφορία τους στηρίζεται στο περιθώριο επιτοκίων, στις προμήθειες και στα κρατικά υποκατάστατα κεφαλαίου. Η πίστωση προς την παραγωγή περνά όλο και περισσότερο από το κράτος. Κατά μελέτη του ΙΟΒΕ, από όσα εκταμιεύθηκαν μέσω της Ελληνικής Αναπτυξιακής Τράπεζας το 2019–2025, το 91,7% πήγε σε κεφάλαιο κίνησης και μόλις το 8,3% σε επενδυτικά δάνεια· την περίοδο 2020–2025 η ΕΑΤ συμμετείχε σε 21 από κάθε 100 ευρώ νέων επιχειρηματικών πιστώσεων του τραπεζικού συστήματος. Η ρευστότητα δεν έγινε οργανική ανάπτυξη των τραπεζών, ούτε ανάπτυξη μιας χώρας που φυλλορροεί με κάθε τρόπο. Τώρα απλώς αλλάζει χέρια: από τον παθητικό λογαριασμό που επιδοτεί το τραπεζικό περιθώριο, στις πλατφόρμες που θα τη διοχετεύσουν σε διεθνή επενδυτικά προϊόντα. Και στις δύο περιπτώσεις, η ελληνική παραγωγική οικονομία μένει απέξω.

Η σταδιακή μεταφορά και των υπό-ή και εξυπηρετούμενων πιστωτικών ανοιγμάτων στις μεταπρατικές επιχειρήσεις που τους επιτρέπουν να διαμορφώνουν on going concern μηχανές αέναης παραγωγής κύκλου εργασιών και κερδών.

Η τελευταία γραμμή άμυνας του οφειλέτη, η προστασία της κύριας κατοικίας:

Ανατίθεται κι αυτή στην αγορά: στα επενδυτικά κεφάλαια, στα οποία οι κυβερνήσεις στηρίζουν την ανάπτυξη της χώρας. Πώς βλέπουν οι ίδιοι αυτή την αγορά το είπε ο Andrew Milgram, ιδρυτής της Marblegate Asset Management, στους Financial Times:

«Δεν πρόκειται για μερικά επισφαλή δάνεια. Είμαστε έξω στην αγορά αυτή τη στιγμή συγκεντρώνοντας ένα νέο ταμείο, επειδή αυτή είναι η μεγαλύτερη ευκαιρία που έχω δει ποτέ στη ζωή μου. Δεν μπορούσα να φανταστώ ότι ο Θεός θα μου χαμογελούσε έτσι.»

Δεν ήταν ο Θεός που του χαμογέλασε. Ήταν η ελληνική νομοθεσία.

Για τον ευάλωτο οφειλέτη που χάνει το σπίτι του, όταν όλα τα άλλα έχουν αποτύχει, ο νόμος προέβλεψε ένα τελευταίο μέτρο, ως υποκατάστατο της προστασίας που καταργήθηκε:

τον Φορέα Απόκτησης και Επαναμίσθωσης, που αγοράζει την κατοικία και του την εκμισθώνει με δικαίωμα επαναγοράς, ώστε να μη βρεθεί στον δρόμο.

Ο Φορέας προβλέφθηκε με τον Πτωχευτικό Κώδικα, τον ν. 4738/2020, ως υποκατάστατο της προστασίας της κύριας κατοικίας, μετά την κατάργηση της προστασίας του νόμου Κατσέλη (ν. 3869/2010) και τη λήξη των διαδόχων ρυθμίσεων το 2020. Έξι χρόνια μετά δεν έχει λειτουργήσει. Είναι το μοτίβο των θεσμών-φαντασμάτων: ο νόμος ψηφίζεται, και η προστασία μένει να περιμένει υπουργικές αποφάσεις, εγκυκλίους και διαγωνισμούς.

Στο μεταξύ, μέχρι να λειτουργήσει ο Φορέας, η προστασία δόθηκε με το σταγονόμετρο.

Το Ενδιάμεσο Πρόγραμμα του ν. 4916/2022, σε λειτουργία από τον Σεπτέμβριο του 2022, επιδοτεί τη δόση με €70 έως €210 τον μήνα, για το πολύ 15 μήνες, σε νοικοκυριά με εισόδημα έως €21.000.

Κατά δημοσιεύματα του Ιανουαρίου 2026, η επιδότηση έφτανε σε περίπου 300 νοικοκυριά, ενώ περίπου 1.300 είχαν υποβάλει αίτηση: σε μια χώρα με 2,4 εκατομμύρια δανειολήπτες με κόκκινο δάνειο.

Έξι χρόνια μετά, από τους τέσσερις διεθνείς επενδυτικούς ομίλους που έφτασαν στο τελικό στάδιο κατατέθηκε μία δεσμευτική προσφορά.

Και οι τέσσερις διεκδικητές, Bain Capital Credit, Christofferson, Robb & Co, Fortress Credit και Resolute Cepal, προέρχονται από τον κύκλο διεθνών επενδυτών πιστώσεων και διαχειριστών απαιτήσεων που ήδη κυριαρχεί στην αγορά των ΜΕΔ.

Κατά δημοσιεύματα, προσωρινός ανάδοχος αναδείχθηκε η Christofferson, Robb & Co, με τις συστημικές τράπεζες να συνεισφέρουν €100 εκατ.: τις ίδιες τράπεζες που αμείβουν τις καταθέσεις ταμιευτηρίου με ελάχιστο επιτόκιο, ενώ τοποθετούν τη ρευστότητά τους στην Ευρωπαϊκή Κεντρική Τράπεζα με το επιτόκιο της διευκόλυνσης αποδοχής καταθέσεων.

Ο Φορέας αναμένεται να ενεργοποιηθεί αυτό το φθινόπωρο και να αφορά περίπου 15.000 νοικοκυριά, όταν οι δανειολήπτες με κόκκινο δάνειο μετρώνται σε εκατομμύρια.

Το σπίτι του πιο ευάλωτου οφειλέτη θα έχει ως ιδιοκτήτη και εκμισθωτή ένα ιδιωτικό κεφάλαιο, στην ίδια αγορά όπου δραστηριοποιούνται οι αγοραστές των απαιτήσεων.

Ο διαγωνισμός διεξάγεται από τη Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους του ΥΠΕΘΟ, η οποία τον Ιανουάριο του 2024 έθετε ως ορίζοντα λειτουργίας το τέλος του τρίτου τριμήνου του 2024· ο στόχος χάθηκε κατά δύο χρόνια. Οι όροι που είχαν τότε δημοσιευθεί, μετά τις αλλαγές του ν. 5072/2023, λένε πολλά για το ποιον υπηρετεί το σχήμα: έκπτωση 30% στο τίμημα απόκτησης ακινήτων από πλειστηριασμούς, φορολόγηση του Φορέα κατά το πρότυπο των εταιρειών επενδύσεων σε ακίνητη περιουσία (ΑΕΕΑΠ), και ως κριτήριο ανάθεσης το ύψος του κινδύνου που αναλαμβάνει το Δημόσιο. Αν δοθούν κρατικές εγγυήσεις, η σύμβαση τελεί υπό την αίρεση έγκρισης από τη Γενική Διεύθυνση Ανταγωνισμού της Επιτροπής.

Με άλλα λόγια, η τελευταία γραμμή άμυνας του οφειλέτη σχεδιάστηκε ως ένα ακόμη καθεστώς φορολογικών πλεονεκτημάτων και κρατικών εγγυήσεων υπέρ ιδιώτη επενδυτή:

ένα νέο υποσύστημα του ίδιου Υπερσυστήματος. Και οι 16 παρεμβάσεις; Δεν αναφέρουν καν τον Φορέα.

Ούτε ημερομηνία λειτουργίας, ούτε όρους: σε ποια τιμή αποκτάται η κατοικία, πώς ορίζεται το μίσθωμα, σε ποια τιμή ασκείται η επαναγορά.

Η μόνη τους πρόβλεψη για τους ευάλωτους είναι η επέκταση του χαρακτηρισμού σε γονείς και φροντιστές ατόμων με αναπηρία. Η υπόσχεση του 2020 μένει, για έκτη χρονιά, στις καλένδες.

Καμία από αυτές τις εξελίξεις δεν εμφανίζεται στην εξαγγελία.

Το πλαίσιο ρυθμίζει τη σχέση servicer–οφειλέτη σαν να είναι το σύστημα ακίνητο, ενώ οι τεκτονικές πλάκες κάτω από αυτό ήδη κινούνται.

Το αποτέλεσμα: η καταιγίδα συνεχίζεται με 16 ακόμη μέτρα

Τα τέσσερα προϊόντα είναι η μηχανή. Τα 16 μέτρα τα ελέγξαμε ένα προς ένα, απέναντι στο εθνικό και στο ενωσιακό δίκαιο που ήδη ισχύει, για να δούμε αν έστω ένα αγγίζει τη μηχανή. Κανένα δεν την αγγίζει.

Από τις 16 παρεμβάσεις, οι 9 υπάρχουν ήδη: 4 στο εθνικό δίκαιο και 5 ως υποχρεώσεις που επέβαλλε ήδη το ενωσιακό δίκαιο. Οι 2 νομιμοποιούν την πρακτική που η ίδια η ανακοίνωση ομολογεί. Οι 5 είναι νέες, αλλά καμία δεν αγγίζει το Υπερσύστημα των κρατικών ενισχύσεων.

Τα ερείπια

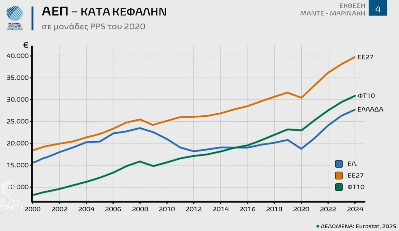
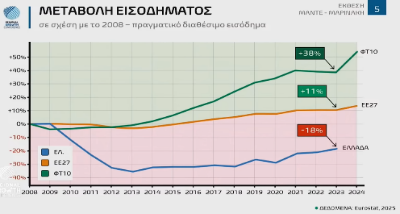
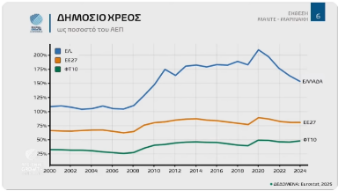
Δώδεκα χρόνια καταιγίδας υπέρ του δανειστή, και η χώρα ζει χειρότερα από ό,τι πριν από 17 χρόνια. Αυτό είναι το περιβάλλον που η καταιγίδα συντηρεί, και αυτό τα 16 μέτρα δεν αναφέρουν ούτε μία φορά.

Πεδίο Δείκτης Πηγή
Οικονομία Η πραγματική παραγωγή (προστιθέμενη αξία) το 2025 ήταν περίπου 10% κάτω από το 2009 και 13% κάτω από την κορυφή του 2008, στο επίπεδο του 2003–2004. ΚΕΦΙΜ βάσει Eurostat, κατά Athens News
Εισόδημα Ο πραγματικός μέσος μισθός το 2025 ήταν 31% κάτω από το 2009. ΙΝΕ/ΓΣΕΕ, Ετήσια Έκθεση, 26.6.2026
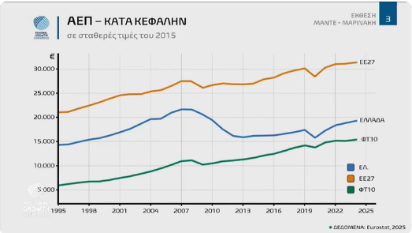
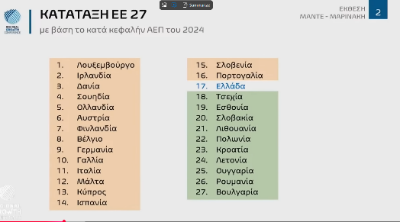
Ευημερία στην ΕΕ ΑΕΠ κατά κεφαλή σε μονάδες αγοραστικής δύναμης το 2024: 70% του μέσου όρου της ΕΕ, μεταξύ των τριών χαμηλότερων. Eurostat, 18.6.2025
Υγεία Ανεκπλήρωτες ιατρικές ανάγκες το 2024: 21,9% του πληθυσμού έναντι 3,6% στην ΕΕ, το υψηλότερο ποσοστό της ΕΕ· πάνω από 32% σε όσους κινδυνεύουν με φτώχεια. Eurostat, κατά GreekReporter
Δημογραφία 2025: 65.618 γεννήσεις, 121.841 θάνατοι, φυσική μείωση 56.223 ανθρώπων σε έναν χρόνο. ΕΛΣΤΑΤ, 1.10.2026, κατά Fortune Greece
Μετανάστευση 467.000 νέοι 25–44 ετών έφυγαν τη δεκαετία 2008–2017· πάνω από 500.000 έως το 2019. ΤτΕ, κατά Sofokleousin
Ιδιωτικό χρέος 2,4 εκατ. δανειολήπτες με κόκκινο δάνειο· €91,5 δισ. σε servicers. ΔΝΤ, FSAP 2026 (κατά το Debtwatch)
Ακίνητα Μία εταιρεία (Intrum Hellas REO Solutions) κατέχει 11.653 ακίνητα σε 779 περιοχές· για άλλες, το Κτηματολόγιο αρνείται να απαντήσει λόγω όγκου. Αναζήτηση της ομάδας στο Κτηματολόγιο

Παραλείψαμε κάτι σημαντικό:

Οι κυβερνήσεις υπόσχονταν εξυγίανση και οργανική ανάπτυξη των τραπεζών και της οικονομίας.

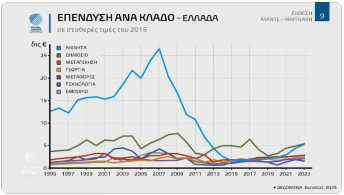
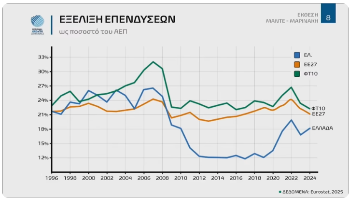
Τα διαγράμματα που ακολουθούν, από την έκθεση Μαντέ Μαρινάκη και τη Eurostat, δείχνουν πού βρισκόμαστε:

Διάγραμμα 1 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 1
Διάγραμμα 2 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 2
Διάγραμμα 3 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 3
Διάγραμμα 4 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 4
Διάγραμμα 5 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 5
Διάγραμμα 6 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 6
Διάγραμμα 7 — από την έκθεση Μαντέ Μαρινάκη και τη Eurostat
Διάγραμμα 7

Πηγή διαγραμμάτων: έκθεση Μαντέ Μαρινάκη · Eurostat.

Μας έλεγαν την αλήθεια;

Όχι αναθεώρηση της αδικίας: συντακτική παρέμβαση ζητά η κοινωνία των πολιτών

«Ένας νέος τρόπος σκέψης είναι απαραίτητος, αν η ανθρωπότητα θέλει να επιβιώσει και να προχωρήσει σε ανώτερα επίπεδα.»

Άλμπερτ Αϊνστάιν, τηλεγράφημα, The New York Times, 25 Μαΐου 1946

«Η σκέψη και οι μέθοδοι του παρελθόντος δεν απέτρεψαν τους παγκόσμιους πολέμους. Η σκέψη του μέλλοντος πρέπει να τους αποτρέψει.»

Ο ίδιος, «The Real Problem Is in the Hearts of Men», The New York Times Magazine, 23 Ιουνίου 1946

Τα 16 μέτρα δεν τα διορθώνουμε. Αρνούμαστε τις προϋποθέσεις τους. Κάθε διάταξή τους δέχεται σιωπηρά τέσσερα πράγματα: ότι το χρέος είναι ό,τι γράφει ο servicer· ότι η μεταβίβασή του ήταν νόμιμη· ότι η κατοικία είναι εξασφάλιση προς ρευστοποίηση· ότι το κράτος είναι εγγυητής του αγοραστή και όχι του πολίτη. Επάνω σε αυτές τις προϋποθέσεις, κάθε βελτίωση είναι βελτίωση του ίδιου καθεστώτος: 15% ή 10%, έξι μήνες ή τρεις. Δεν μας αρκεί αναθεωρητική Βουλή· θέλουμε συντακτική.

Καμία λευκή εξουσιοδότηση. Κάθε εξουσιοδότηση ειδική, με προθεσμία έκδοσης της πράξης. Αν η υπουργική απόφαση που ενεργοποιεί μια προστασία του οφειλέτη δεν εκδοθεί εμπρόθεσμα, η προστασία ισχύει απευθείας από τον νόμο.

Οκτώ θεμελιώδεις αρχές, που αντικαθιστούν τις προϋποθέσεις τους:

1
Το χρέος είναι η οικονομική αλήθεια, όχι ο αριθμός του servicer.

Αφετηρία κάθε διευθέτησης: τι δανείστηκε ο οφειλέτης, τι έχει ήδη πληρώσει, τι πλήρωσε ο αγοραστής για να αποκτήσει την απαίτηση. Οτιδήποτε πέρα από αυτό δεν τεκμαίρεται· αποδεικνύεται.

2
Η μεταβίβαση δεν είναι ουδέτερη.

Όποια μεταβίβαση στηρίχθηκε σε μη κοινοποιημένη κρατική ενίσχυση ελέγχεται ως προς την ίδια της την ισχύ, με όλες τις συνέπειες που επιβάλλουν τα άρθρα 107–108 ΣΛΕΕ και η νομολογία Residex. Όχι έλεγχος εξόδων· έλεγχος νομιμότητας.

3
Η κύρια κατοικία βγαίνει από την αγορά ως αρχή, όχι ως εξαίρεση.

Το άρθρο 21 §4 του Συντάγματος κάνει την κατοικία αντικείμενο ειδικής φροντίδας του κράτους. Η προστασία δεν ξεκινά από κριτήρια ευαλωτότητας που χωράνε 300 νοικοκυριά· ξεκινά από το δικαίωμα και εξαιρεί όσους δεν το χρειάζονται.

4
Ο δικαστής, όχι η πλατφόρμα.

Επαναφορά του φυσικού δικαστή (άρθρα 8 και 20 Συντ.) σε κάθε διαφορά χρέους και εκτέλεσης: πλήρης έλεγχος της απαίτησης, χωρίς προθεσμίες-παγίδες και αποκλεισμούς λόγων.

5
Όποιος εισπράττει εδώ, υπάρχει εδώ.

Εγκατάσταση, φορολογία και εποπτεία στην Ελλάδα για κάθε αγοραστή ελληνικών απαιτήσεων, με πραγματικό δικαιούχο δημόσια γνωστό.

6
Η ιεραρχία του κόστους αντιστρέφεται.

Burden sharing και bail-in ως κανόνας: πρώτα μέτοχοι, μετά επενδυτές, μετά το κράτος, τελευταίος ο πολίτης. Καμία διανομή μερίσματος όσο το κεφάλαιο μιας τράπεζας είναι κατά το μισό απαίτηση κατά του Δημοσίου.

7
Συνολική διευθέτηση, όχι ατομικές διαπραγματεύσεις.

Εθνική διαπραγμάτευση του ιδιωτικού χρέους με δημόσιο φορέα διαχείρισης στοιχείων (AMC), αποτίμηση σε πραγματική οικονομική αξία και δικαίωμα προτίμησης του οφειλέτη. Η επιλογή που το ευρωπαϊκό πλαίσιο πρόσφερε και η χώρα προσπέρασε.

8
Θεσμική κάθαρση: τέλος στην καταιγίδα.

Ανεξάρτητη αποτίμηση της ζημίας της δωδεκαετίας 2014–2026· κωδικοποίηση και έλεγχος της νομοθεσίας της κρίσης έναν-έναν απέναντι στο Σύνταγμα και στο ενωσιακό δίκαιο (βλ. τη θέση για την καταιγίδα στην αρχή του κειμένου, το υποσύστημα ΥΣ-5 «Νομοθετική Καταιγίδα» του Μητρώου και τα άρθρα 74§5 και 76 Συντ.)· επανόρθωση στα θύματα· και διάκριση των εξουσιών που θα επιτρέψει σε δικαστές και βουλευτές να καταλογίσουν ευθύνες.

Η Κατακλείδα

Η κυβέρνηση απαντά στην καταιγίδα με ακόμη. Οι πίνακες Α και Β το δείχνουν:

εννέα από τα 16 μέτρα ξαναγράφουν ό,τι ήδη ισχύει ή ήδη οφειλόταν, δύο νομιμοποιούν την πρακτική, και τα υπόλοιπα δεν αγγίζουν τον πυρήνα. Κάθε ένα προσθέτει σελίδες, προθεσμίες και εξαιρέσεις σε ένα δίκαιο που ήδη κανείς δεν μπορεί να γνωρίζει. Και όσο πιο σύνθετο γίνεται το δίκαιο, τόσο περισσότερο κερδίζει όποιος μπορεί να πληρώσει για να το διαβάσει.

Κάθε νόμος που ψηφίζεται χωρίς να κοιτάξει πίσω γίνεται, ηθελημένα ή όχι, νόμος συγχώρεσης.

Οι 16 παρεμβάσεις, όπως ανακοινώθηκαν, κινδυνεύουν να γίνουν ακριβώς αυτό: νόμος συγχώρεσης για δώδεκα χρόνια όπου η ζημία καταγράφηκε ως «αποτελεσματική διαχείριση» και το κόστος της πέρασε σιωπηλά σε όσους δεν είχαν δυνατότητα να αρνηθούν.

Αυτή είναι η τεχνική της εποχής μας. Παίρνεις την αφήγηση που σε συμφέρει, «προστασία», «παροχή», «καθαροί κανόνες», και τη γαρνίρεις με λίγη σκόνη από την τραγική αλήθεια: μια παραδοχή εδώ, ένα πρόστιμο εκεί, ένα παράδειγμα με δόση 600 ευρώ για να φαίνεται ανθρώπινο. Το αποτέλεσμα δεν είναι ψέμα με την κλασική έννοια. Είναι κάτι αποτελεσματικότερο: μια παραποιημένη αλήθεια, όπου αληθινά στοιχεία υπηρετούν μια ψευδή εικόνα του όλου. Αυτή είναι η μετα-αλήθεια, και το ιδιωτικό χρέος είναι από τα καθαρότερα παραδείγματά της: ζημίες που καταγράφηκαν ως «εξυγίανση», μεταφορά πλούτου που ονομάστηκε «αποτελεσματική διαχείριση», σπίτια που άλλαξαν χέρια χωρίς να μετρηθούν, και τώρα μια ομολογία αποτυχίας που παρουσιάζεται ως παροχή.

Θα το επιτρέψουμε;

Η εξαγγελία ανοίγει μια ρωγμή.

Για πρώτη φορά η πολιτεία παραδέχεται γραπτώς ότι το σύστημα λειτουργούσε εις βάρος του οφειλέτη.

Ότι απέτυχε!

Μια παραδοχή είναι αρχή, όχι τέλος. Από εδώ μπορεί να ξεκινήσει η πραγματική συζήτηση: για το τίμημα κτήσης, για την επανόρθωση, για τη νομιμότητα της δομής, για το burden sharing που έπρεπε να είχε εφαρμοστεί από την αρχή.

Θα επιτρέψουμε να προβάλλει την αποτυχία, ως μια «νέα εποχή προστασίας;»

Θα της επιτρέψουμε ν’ αποφύγει την έμπρακτη συγγνώμη;

Θα την αφήσουμε, εκείνη με αποδεδειγμένη έλλειψη δεξιοτήτων και αγαθών προθέσεων να καθορίσει το μέλλον;

Η ταφόπλακα δεν θα έρθει με έναν νόμο. Θα έρθει με τον επόμενο, και τον μεθεπόμενο, και τον επόμενο και από αυτόν.

Για αυτό δεν ζητάμε τον «17ο» - να πούμε συμβολικά - νόμο.

Ζητάμε να σταματήσει αμέσως η καταιγίδα:

κωδικοποίηση και έλεγχος όλης της νομοθεσίας της δωδεκαετίας απέναντι στο Σύνταγμα και στο ενωσιακό δίκαιο, εφαρμογή των οδηγιών που ήδη ισχύουν, και επιστροφή στην αρχή που η καταιγίδα έθαψε:

πρώτα πληρώνουν οι τράπεζες, οι μέτοχοι, οι πιστωτές. Ποτέ πρώτος ο πολίτης. Αυτό οι υγιείς επενδυτές οφείλουν να το καταλάβουν.

Και στο εξής με νόμο, οι επιχειρήσεις που θέλουν να δρουν σ’ αυτή τη μεταπρατική αγορά, το κράτος οφείλει ν’ απαιτήσει να υπόκεινται στους νόμους της ελληνικής πολιτείας να αποκτήσουν ΑΦΜ και ΓΕΜΗ

Και να διαμορφωθεί και ανακοινωθεί ομοίως

Καλούμε συναδέλφους νομικούς, ενώσεις δανειοληπτών, φορείς καταναλωτών και κάθε πολίτη που πλήρωσε το κόστος να συμμετάσχουν στη διαβούλευση με συγκεκριμένες θέσεις και αιτήματα:

Όχι για τα προπετάσματα. Να διορθωθεί ένα ποσοστό ή μια προθεσμία, αλλά για να μπει στο τραπέζι η συντακτική απαίτηση: να σταματήσει η καταιγίδα και να κωδικοποιηθεί και εναρμονιστεί η διάσπαρτη νομοθεσία για τα μη εξυπηρετούμενα δάνεια με το Πλέγμα της πραγματικής δικαιοσύνης, ν’ αποκατασταθεί ο Κώδικας Πολιτικής Δικονομίας. Να έρθουν στο φως όλες οι κρατικές ενισχύσεις στις τράπεζες και τους συνεργάτες τους. Να εγκατασταθούν, αφού δρουν στην Ελλάδα, όλες οι ενδιαφερόμενες μεταπρατικές επιχειρήσεις. Να αποκατασταθούν οι δικονομικές εγγυήσεις και δικαίωμα πραγματικής προσφυγής στους οφειλέτες.

Να διακοπούν αμέσως τα μέτρα τεχνητής κεφαλαιουχικής επάρκειας των τραπεζών.

Να λειτουργήσουν άμεσα οι αρχές, προϋποθέσεις και εργαλεία επιμερισμού του βάρους και της προτεραιοποίησης της επίρριψής του, πρώτα στις τράπεζες, μετά οι μέτοχοι, μετά οι πιστωτές. Αν θέλουν το βάρος να επιρριφθεί στους φορολογούμενους και την κοινωνία των πολιτών ν’ αποκτήσουν τη γενναιότητα να την πείσουν.

Να δεσμευθεί η πολιτεία ότι δεν θα επιτρέψει στις Τράπεζες να χρησιμοποιήσουν την υπερπλεονάζουσα ρευστότητα των 120.9 δις ευρώ, όπως προτείνει η Revolut, αλλά για πραγματική οργανική ανάπτυξή τους και συμβολή στην οικονομική ανάπτυξη της χώρας, που παραπαίει και δεν επαρκεί ούτε για να εξυπηρετείται το δημόσιο χρέος.

Να εγκαταλειφθούν αμέσως τα μέτρα, οι διαγωνισμοί και οι εξαγγελίες για την ανάθεση του Φορέα Επαναπόκτησης σε κάποιον από τους οργανισμούς Funds, που βρίσκονται ήδη στην αγορά των ΜΕΔ με διάφορες μορφές ΚΑΙ ΚΑΘΕ ΙΔΕΑ ΓΙΑ ΠΡΟΙΚΟΔΟΤΗΣΗ τους!

Και ακόμη να προχωρήσει σ’ ένα από τα Βασικότερα Μέτρα, την αποκατάσταση της αδικίας και της θυματοποίησης των δανειοληπτών, των εγγυητών, των φορολογούμενων. Δεν ανεχόμαστε να διαβάζουμε για τα τεχνητά κέρδη δισεκατομμυρίων που μοιράζονται στους μετόχους και στους εκλεκτούς επιχειρηματίες και παράγονται από τις αθρόες, αθέμιτες κρατικές ενισχύσεις, εγγυήσεις και υπεραντισταθμίσεις και τα θύματα της τραπεζικής αποτυχίας και απληστίας να παρατηρούν την εξαθλίωσή τους και τη μερισματική πολιτική των τραπεζών.

Ο δρόμος πάνω και ο δρόμος κάτω είναι ο ίδιος δρόμος. Η αρχή που δημιούργησε το πρόβλημα, η μη εφαρμογή των κανονιστικών εργαλείων του burden sharing, είναι η ίδια που μπορεί να το λύσει.